

7月国家发改委印发发改价格〔2026〕1077 号文件,全新一轮第四监管周期输配电价政策,已于8月1日起在全国正式落地执行。本次改革并不只是简单调整电费单价,而是重构电网的盈利模式、工商业用户用电成本结构,更是直接改写工商业光伏+储能项目的盈利逻辑,所有布局侧光储的企业,都需要重新核算项目收益模型。 吃透1077号文核心改动 看懂全新的电网收费逻辑 本次政策最本质的变革,是电网经营机制切换为准许成本+合理收益模式,电网整体收益和全社会的售电总量彻底解绑。往后电网不再依靠售卖更多电量赚取利润,收益取决于网架运维、供电保障工作完成质量,电力系统正式从 “售电经营” 转向电网资源托管运营。 落实到输配电价细则上,整体呈现三大结构性调整方向。 第一,省级工商业电价执行电量电价下调、容量电价上涨的两部制改革。全国近20个省份下调电量侧输配电费用,降幅普遍控制在5%以内;绝大多数地区容量、需量电价上调,容量电价平均上浮1元/千伏安・月,向占用电网大容量资源、实际用电负荷偏低的用户收取更高的固定资源费用。 第二,全国跨区域输电价格全面改为电量容量两部制收费。用电负荷集中的华中、华北、华东区域电量输电价格上调,能源输出基地西北输电电价下调,东西部电力输送成本差距进一步拉开。 第三,全国强制压减电网线损指标,全国平均线损率由4.16%下调至3.70%,各地均下调损耗管控标准,进一步压缩电网输送损耗成本。 储能行业两极分化 高压大储受益,低压工商业储能承压 新政下不同用电主体、储能赛道分化明显。数据中心、电解铝厂等高负荷企业,可享受电量电价下调与线损降低双重红利;而写字楼、季节性企业等“少用多占”主体,将面临容量电费上涨的成本压力。 储能行业呈现两极分化:110kV及以上高压大型储能受益,过网成本降低,项目IRR有望提升;1kV-35kV中低压工商业储能承压,全国单一制电价上浮1%-1.6%,直接压缩峰谷套利空间,山西、冀北、安徽等地涨幅尤为突出,线损降低的对冲作用有限。此外,新政明确独立储能计费规则,充电视作用户缴费、放电减免输配电费,消除了此前“双重收费”的乱象。 新政落地后 工商业光储项目该如何规划布局 已经装好储能的厂区,高压接入的储能设备可以依靠削峰填谷,压低月度最大需量,对冲容量电价上涨带来的开销;低压侧储能项目则需要重新核算收益,单纯依靠峰谷套利很难保障原有收益水平。 准备新建光储项目的企业,首要考量接入电压等级,优先规划高压并网方案,规避中低压电价上浮带来的成本压力。项目前期规划阶段,不能只盯着设备采购成本、装机规模,需要把厂区负荷特点、高峰需量管控、光储协同调度、后期扩容、智能负荷运营纳入整体方案。 往后储能不再只是低买高卖的套利工具,管控峰值负荷、降低容量电费、优化用电负荷率才是它最核心的价值。单纯依靠峰谷价差盈利的小型低压储能项目生存空间持续收窄,可以优化企业整体用电容量、盘活电网资源的综合性光储方案,才是今后行业主流方向。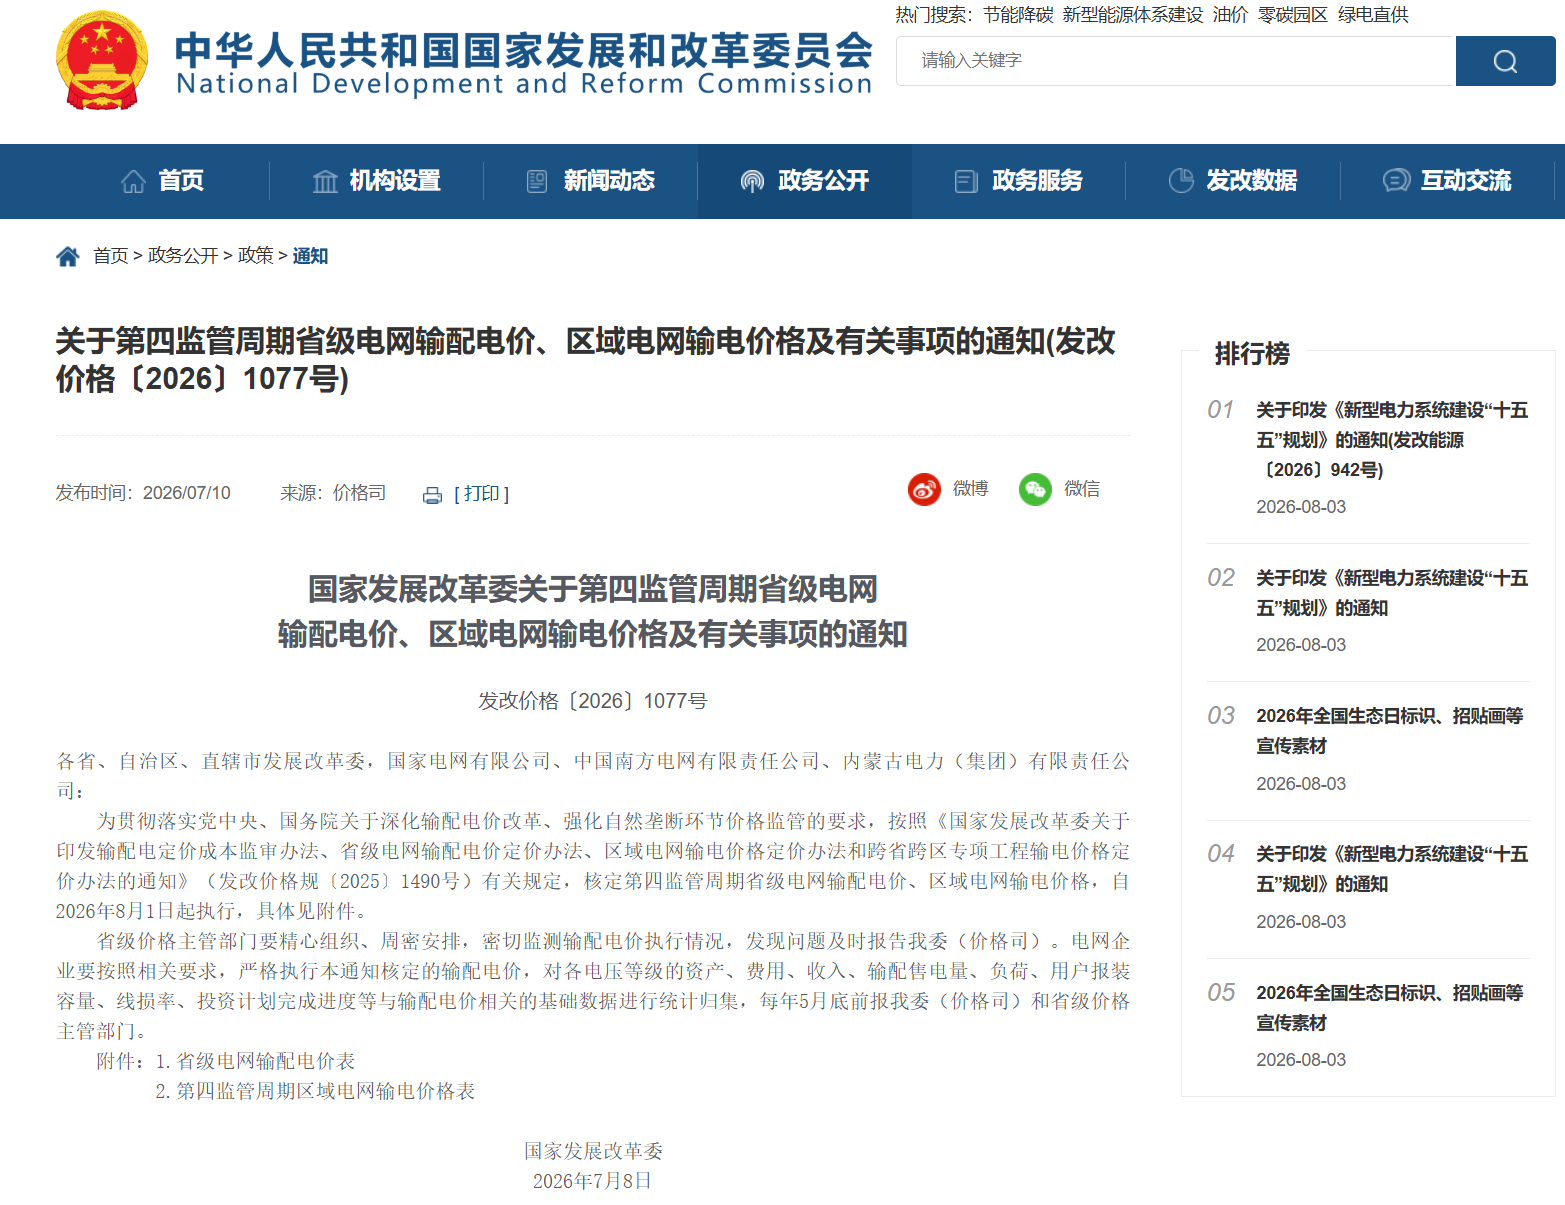

029-8333-3133
