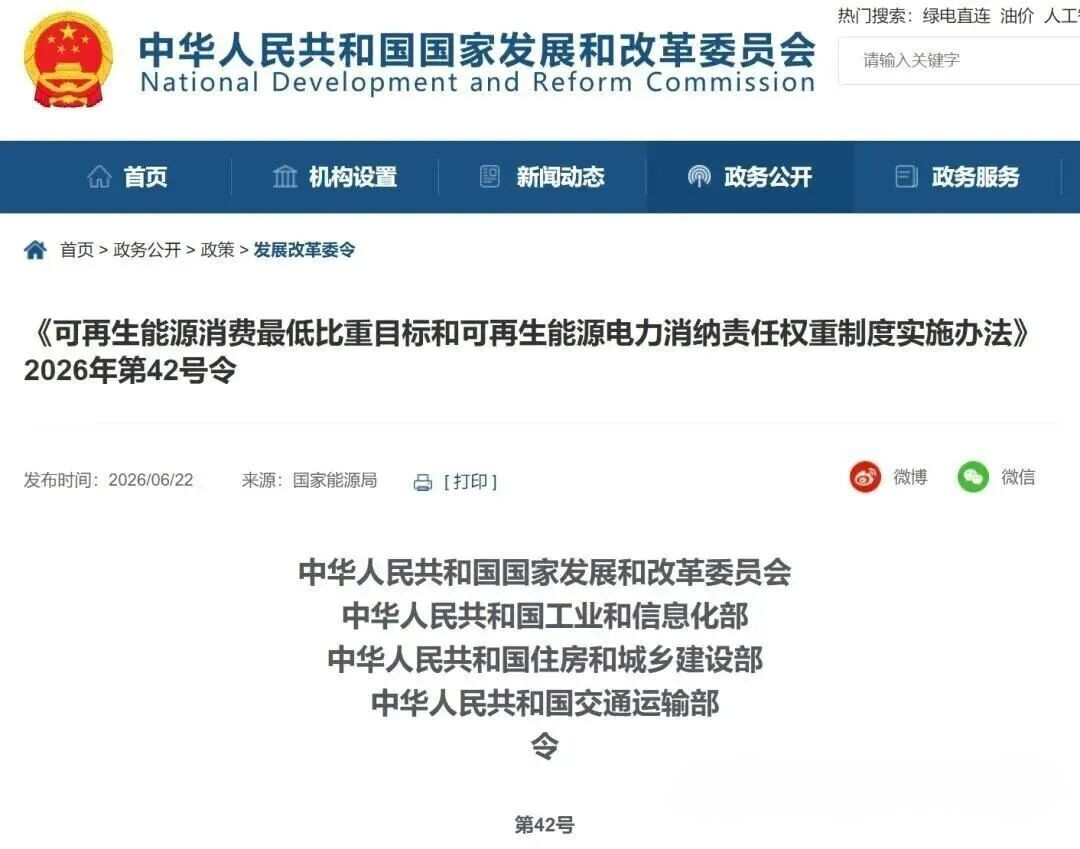


距离8月1日四部委《可再生能源消费最低比重目标和可再生能源电力消纳责任权重制度实施办法》(业内俗称“42号文”)正式施行已不足一周。我国绿电消费机制从引导鼓励到刚性约束的关键跃迁,对高耗能企业和各级地方政府而言,可再生能源消费不再是可选项,而是必须完成的合规义务。
01 政策核心:双线考核构建刚性约束框架 42号文出台的现实背景,是近年来我国新能源装机规模持续高速扩张背后日益凸显的消纳矛盾。风电、光伏装机量屡创新高,但 "发得出、送不走、用不好" 的问题在部分区域仍较为突出,弃风弃光现象反复出现,消纳压力已从行业预期转化为实际运行难题。 针对这一症结,42号文确立了 "谁用能、谁担责" 的核心治理逻辑,搭建起企业与地方并行的双重考核体系: 面向市场主体层面,钢铁、电解铝、水泥、数据中心等高耗能行业首次被设定可再生能源消费最低比重的硬性指标。考核约束手段明确且层层递进。未达标企业将面临约谈、通报、纳入信用记录等处理,新建产能审批也将受到直接限制。这意味着绿电履约成本正式成为高耗能企业生产经营的刚性支出。 面向地方政府层面,各省可再生能源电力消纳责任权重由原先的鼓励性目标升级为刚性底线要求,并根据区域资源禀赋实行分区分档的差异化考核。考核机制上,未完成的指标须跨年结转,而五年规划收官之年的缺口不存在延期缓冲空间,倒逼地方政府提前布局、逐年落实。 02 履约路径:三大渠道支撑指标完成 在划定责任底线的同时,政策也为市场主体完成消纳责任提供了清晰的实现路径,主要包括三类渠道: 1、绿证交易是最直接的履约凭证。42号文明确绿证为可再生能源消费核算的唯一凭证,并规定 "当年生产、当年抵扣",从制度设计上封堵了囤证炒作的空间。从市场表现看,2026 年一季度绿证交易均价同比已上涨2.17倍。随着强制考核落地,绿证需求将从投机性购买转向刚性履约需求,其价格中枢有望持续抬升。 2、自发自用是企业端成本可控的履约方式。分布式光伏配套储能的组合,正成为企业降低履约成本的首选方案。据了解,部分电解铝企业已加快推进厂区分布式光伏项目建设,甚至调整产能置换节奏优先保障绿电自发自用。工商业光伏的商业逻辑也从单纯的电费节省工具,升级为保障合规履约的基础设施,市场容量进一步扩容。 3、非电消纳是政策的创新突破点。42号文首次将可再生能源供热、绿氢、生物质能纳入消纳责任抵扣范围,拓展了消纳渠道的边界。对于风光资源富集的西北省份而言,富余电力可通过就地制氢、供热等方式就地消纳,既缓解了新能源外送压力,也为地方产业转型开辟了新方向。 03 行业变局:竞争维度从装机规模 转向综合能力 42号文的落地,并不会削弱光伏、风电的装机确定性,但将深刻改变行业竞争的核心维度。过去以设备销售、电站建设为主导的产业逻辑,正在向 "消纳能力+运营能力+综合能源服务能力" 的复合竞争逻辑转换。 在此背景下,配套储能的市场刚需、虚拟电厂的调度价值、绿氢产业的长期潜力,都将在新一轮政策框架下获得价值重估。对于用能企业而言,缺乏绿电资源布局的市场主体将面临履约成本持续上升的经营压力;而能够提前锁定低成本绿电资源的企业,则将在长期竞争中构建起成本优势壁垒。 随着8月1日正式施行日期临近,政策窗口期正在快速收窄。无论是高耗能企业的合规布局,还是能源服务商的业务转型,都已进入实质性加速阶段。