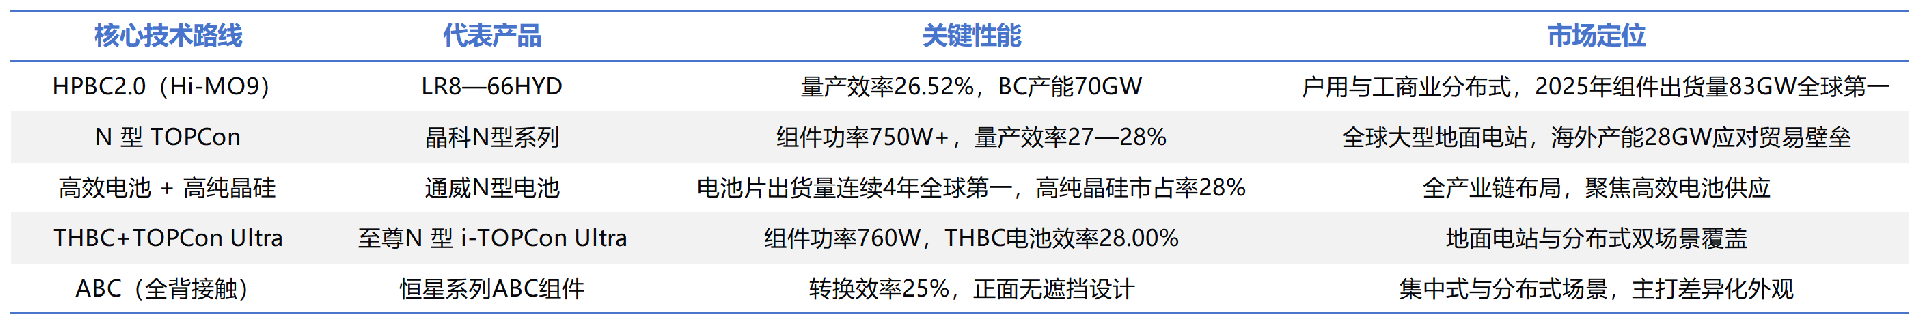


2026年,光伏产业正式迈入“调整筑底与高质量发展并行”的关键转折期。作为全球能源转型的核心支柱,中国在2025年多晶硅、硅片、电池片、组件产量分别占全球 94%、98%、95%、90%,累计装机连续11年全球第一。市场规模方面,2026年全球新增光伏装机预计达500—667GW,中国市场新增180—240GW,仍是核心增长引擎。在这场能源革命中,光伏组件作为电站核心部件,其技术迭代直接决定行业发展高度。
组件技术迭代 从追赶到引领的四次跨越 · BSF时代(2016 年前) 铝背场电池是光伏组件的起点,工艺简单、成本低,但转换效率仅16—18%,2015年之前占据90%市场份额。这一阶段中国企业以产能扩张为主,技术上追赶国际水平。 PERC主导期(2017—2022) 钝化发射极和背面电池技术通过在背面增加介质层钝化,将效率提升至22—23%,2020年市占率超85%。中国企业在此阶段实现技术反超,PERC设备国产化率大幅提升,推动组件成本快速下降,为平价上网奠定基础。 N型全面切换(2023—2025) 2025年N型TOPCon电池市场占率达71.1%,2026年超80%,量产效率普遍达27—28%,组件功率突破750W。相比P型PERC,N型电池具备更高效率、更低衰减、更好温度系数,成为当前绝对主流。这一阶段技术路线分化为 TOPCon、HJT等,最终TOPCon 凭借工艺成熟度与成本优势胜出。 BC崛起期(2025 至今) 背接触电池技术因正面无栅线、美观高效,在分布式场景快速渗透,2030年市场占率预计达15—20%。BC技术将电极全部移至背面,消除正面遮挡,转换效率进一步提升,成为当前技术竞争的焦点。 主流技术下的龙头企业 各自擅长的技术路线图 在N型与BC技术赛道,头部企业凭借垂直一体化布局和持续研发投入,形成差异化竞争优势,以下是代表性企业及其核心产品: BC技术是光伏组件发展的终点吗? BC是高峰而非终点 BC技术通过极致的结构设计,几乎消除了正面遮光损失,代表了单结晶硅电池在“光学性能”优化上的终极形态。然而,它并非光伏技术发展的终点。 从效率极限看,单结晶硅电池的终极理论效率(肖克利-奎伊瑟极限)约为29.4%。目前实验室效率最高的单结晶硅电池(如隆基HIBC的27.81%)已非常接近这一极限,量产效率则通常在25%-26%区间。这意味着,纯粹依靠晶硅材料本身的物理特性,效率提升的空间正在迅速收窄。 正如行业专家所言:“光伏产品如果要突破40%的效率,只能靠叠层,目前找不到更好的路线。”钙钛矿/硅叠层电池被寄予厚望,其实验室效率已超过36%,预计将在2028年后开启GW级量产,成为下一代颠覆性技术。 效率内卷已近尾声 光储融合将是未来 当组件效率的竞赛逐渐逼近物理天花板,单纯“卷”效率的边际效益正在递减。行业共识是,组件技术本身虽会持续微创新(如薄片化、无银化),但已难有颠覆性突破。光伏产业的下一个主战场,早已不是单一的发电单元,而是整个能源系统的协同。 未来,光伏的价值将不再局限于制造更高效的板子,而在于如何与储能、氢能、智能电网深度融合,成为一个稳定、可靠、可调度的发电系统。当然,我们依然期待钙钛矿等颠覆性技术能带来新的产业革命。但在当下,将光伏融入更广阔的能源系统,实现光、储、网、荷的智慧协同,已是确定无疑的产业未来。