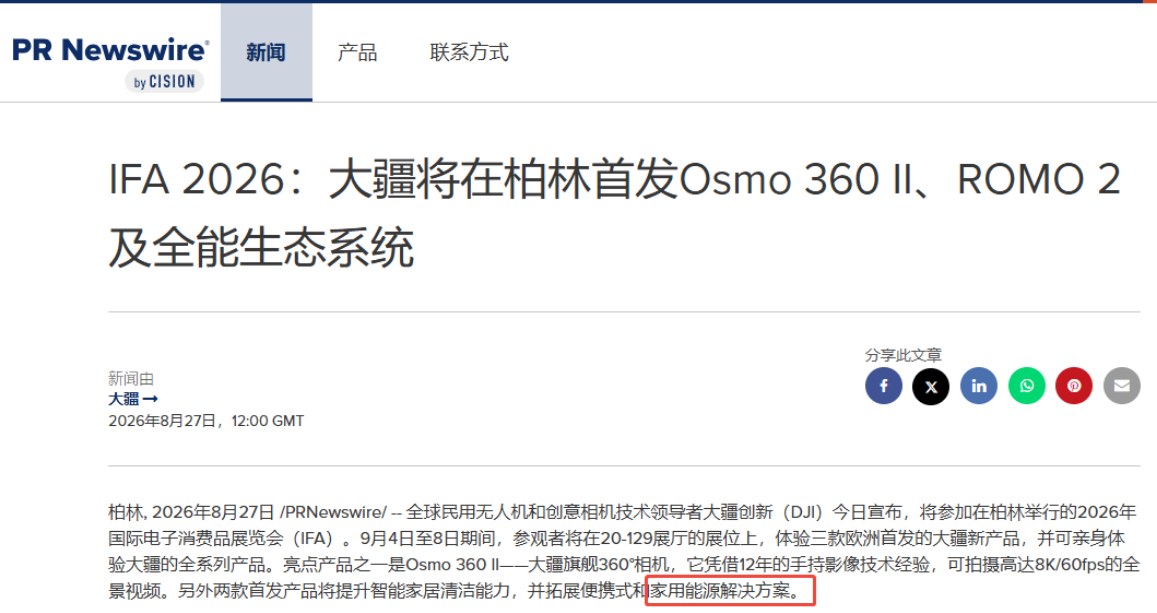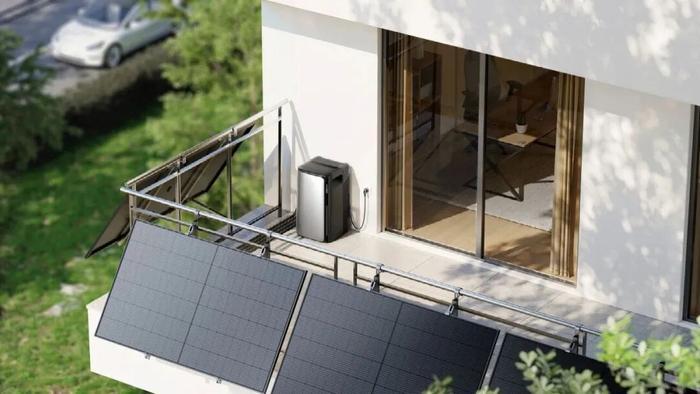


2026年的光伏行业,风声鹤唳。 通威股份、晶科能源、晶澳科技、天合光能等多家组件企业上半年集体亏损,组件价格跌到历史低点,全球装机需求很可能出现负增长。内卷、亏损、出清,是这一年的关键词。 就在传统企业艰难求生的时候,一个意想不到的玩家出现了。 柏林时间2026年9月4日,IFA 2026展会,全球无人机企业大疆(DJI)在20-129展台摆出了一套完整的阳台太阳能系统,旁边是 Power 1000 Mini、Power 2000等储能产品。演示画面里,电流从光伏板经微逆流入 Schuko 插座,再进入Power 2000,最后供给冰箱和电视。PPT上写着"每年节省电费 680 欧元",最后一页是一句黑底白字:"Beyond Batteries. The next generation of power is coming." 这不是顺带试试水。它意味着DJI Power正在从便携储能走向家庭能源。
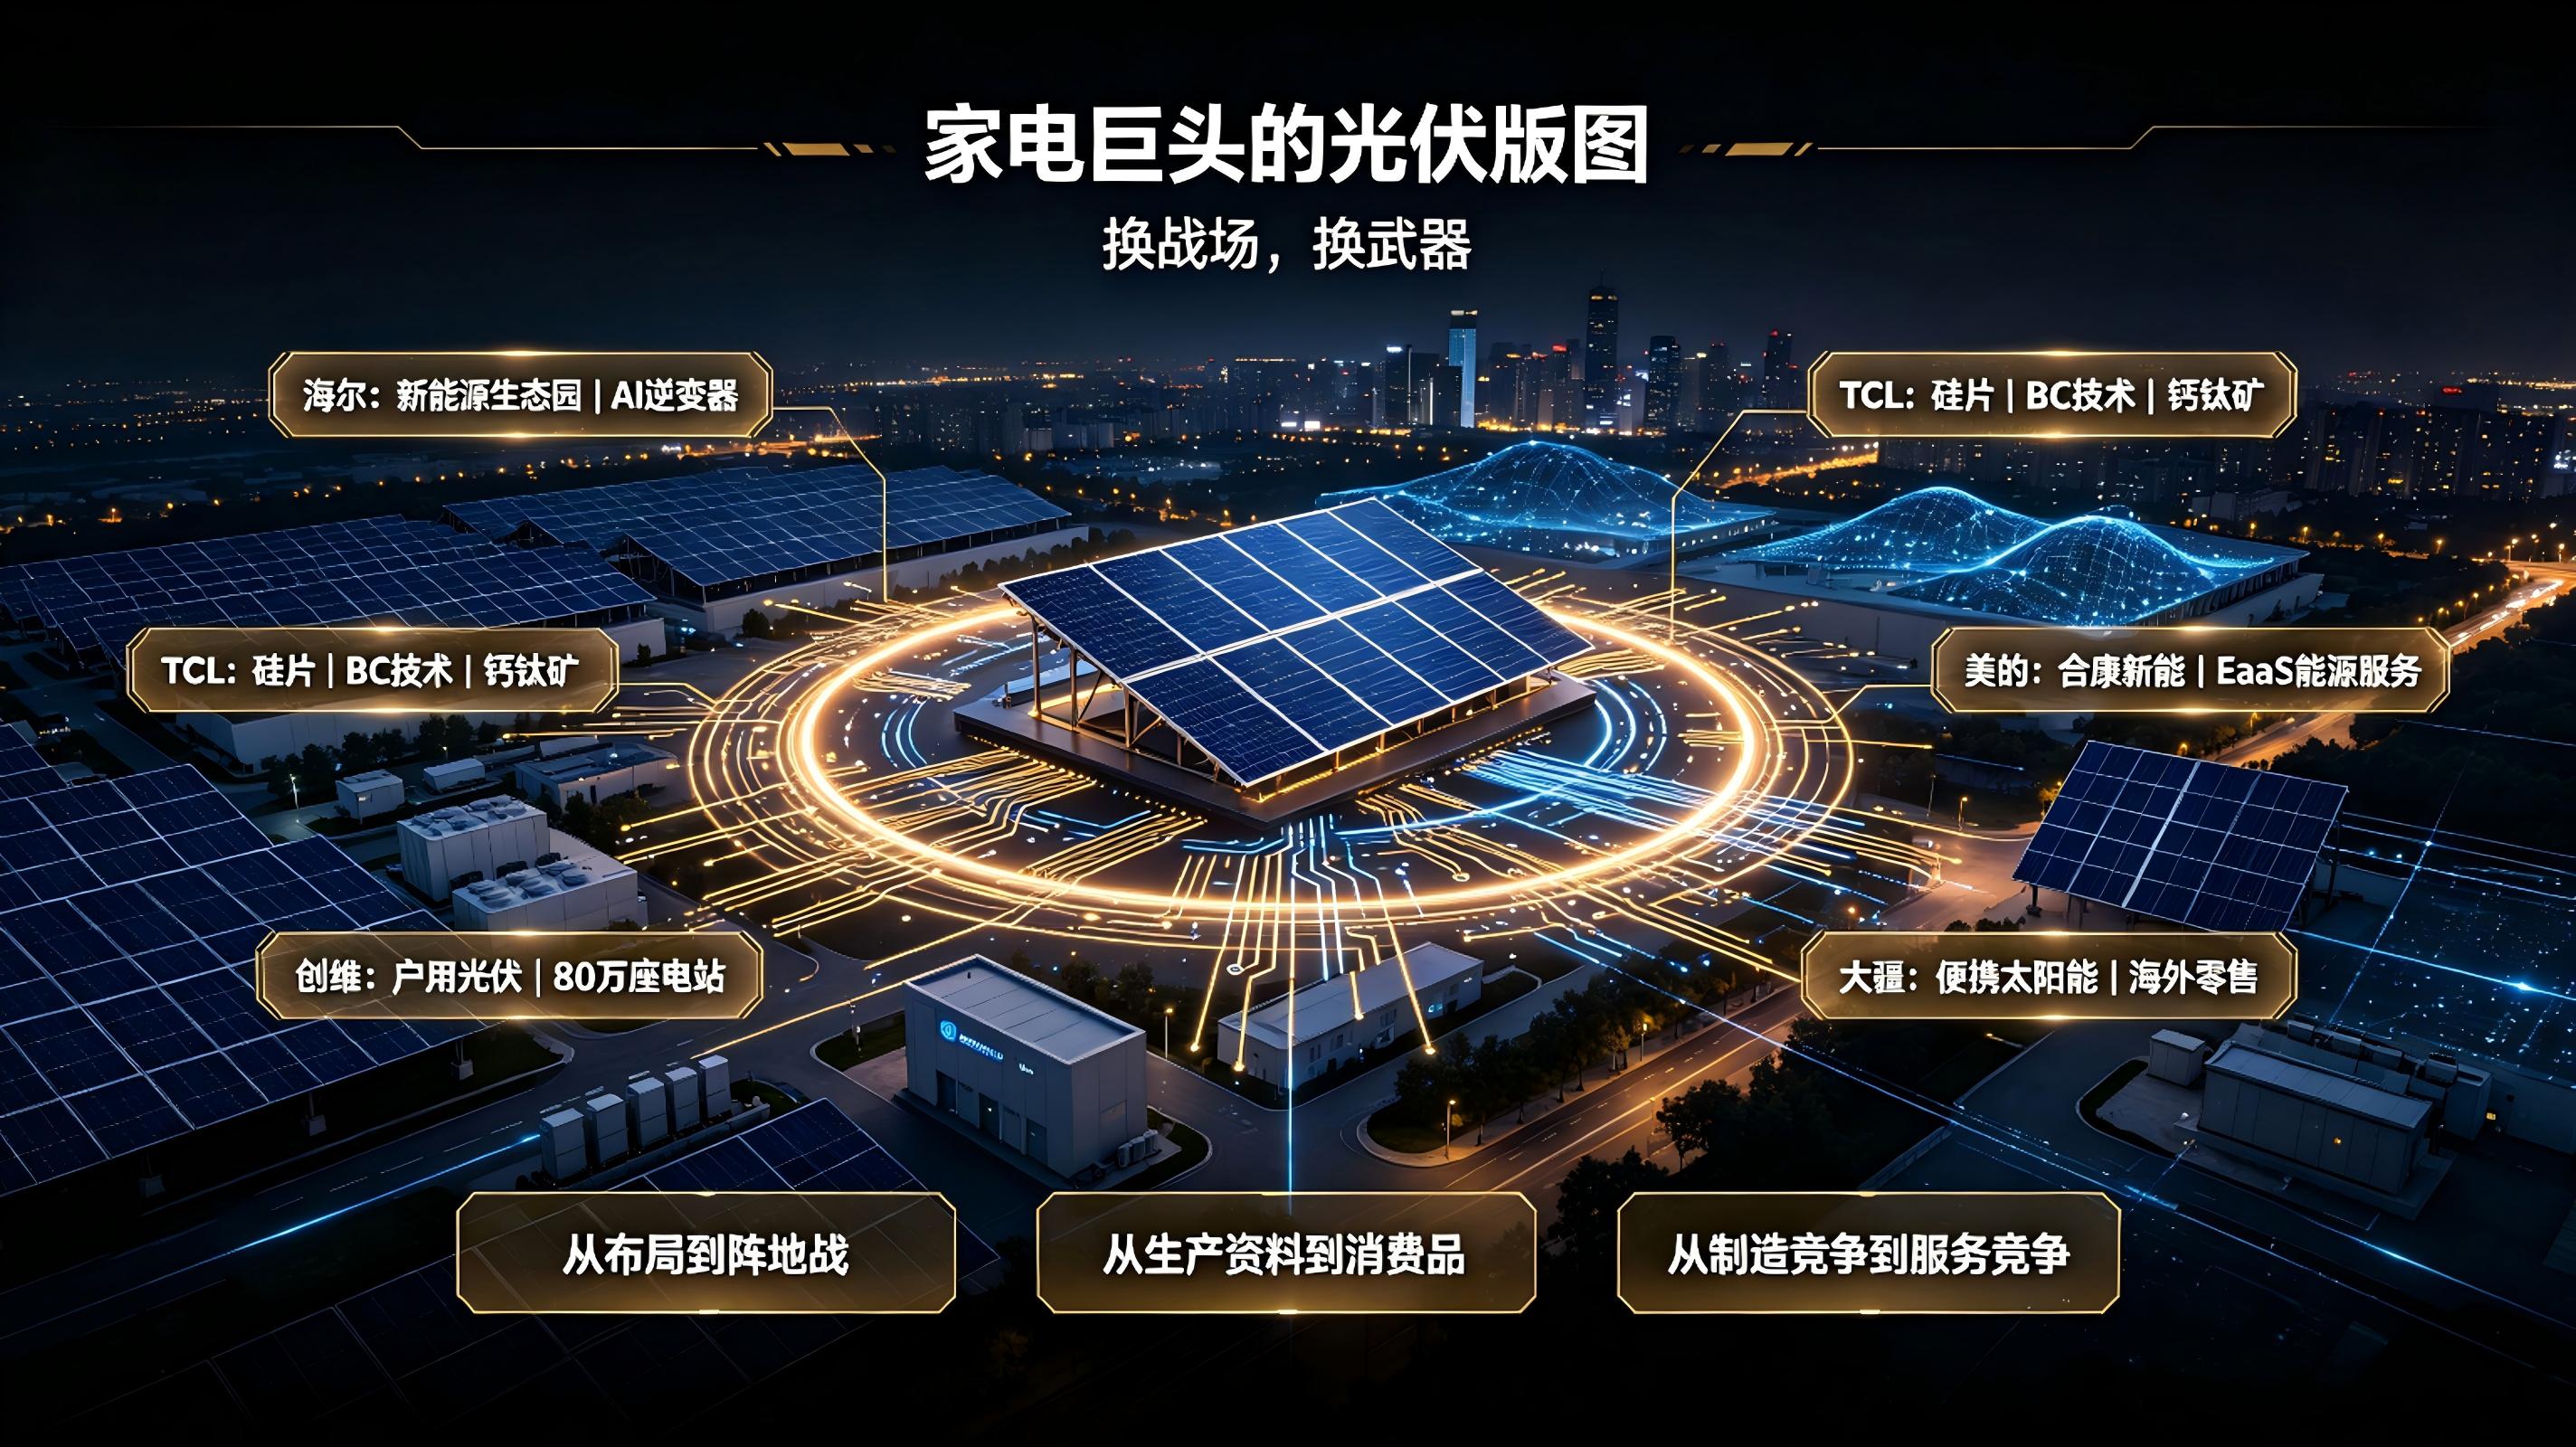
大疆的阳谋:从无人机到家庭能源 大疆的跨界不是临时起意。2023年12月,大疆发布首款全场景户外电源;2025年7月,Power 2000以1299美元的价格作为便携电源上市;到2026年9月的IFA,这台2048Wh的设备被重新定位为"并网家庭电池"。 变化的核心是:大疆开始自己卖光伏板和微逆。 此前Power 2000已经通过固件更新支持德国、法国、西班牙等国的并网功能,但光伏板和逆变器要用户自己配。现在,大疆把光伏板、微逆、储能、插座打包成"即插即用"套装。据 ESS News 报道,这套系统先在德国以Power 2000套装形式推出,目标人群是城市公寓租户——装不了屋顶光伏、又想省电费的那批人。 首发选欧洲而不是美国,同样有讲究。2026年8月27日起,即插即用式光伏在英国正式合法化,德国本来就是阳台光伏最大的市场之一。大疆挑的是一个政策窗口已经打开的地方,而不是一块需要从头教育的市场。 家电巨头们的光伏版图 大疆不是第一个,家电企业进光伏比它更早、更深。 · 海尔动作最大。2026年1月,总投资约60亿元的海尔新能源(蓝谷)生态园在青岛投产,一期建成13条逆变器及电路板生产线,具备光伏逆变器、储能PCS、AI能源机器人的自研自制能力。6月的 Intersolar Europe 上,海尔展出150kW AI光伏逆变器,搭载AI追光智能体和8路MPPT追踪通道。SNEC 2026 展会上,海尔也带着全套新能源解决方案亮相,是家电系里技术投入最重的一家。 · TCL走的是上游路线。TCL 中环光伏硅片出货综合市占率保持行业第一,2026年计划投入26亿元推进存量产线BC技术改造,投资2亿元入股钙钛矿项目天交新能源,并拟投资一道新能源。CES 2026上,TCL把新能源光伏与智能终端、半导体显示并列为核心产业参展。SNEC 期间,TCL 光伏科技与星星充电签署分布式光伏聚合交易战略协议。 · 美的靠资本切入。2020年控股合康新能,2026年8月拟以16.52亿元全额认购合康新能定增,投向光伏并网逆变器、户用储能系统等项目。美的董事长方洪波明确表态,新能源业务要力争实现500亿元营收。 · 创维的打法最接地气。2020年成立光伏业务后,把原有家电销售网络直接变成户用光伏推广渠道,到2025年末累计建成户用光伏电站超80万座,并网容量29.3GW。2026年初接连签下意大利、法国的欧洲分布式项目,SNEC上发布CBC 825W竞界组件,并计划分拆光伏业务独立上市。 从海尔的60亿生态园,到TCL的BC技改,再到美的的16亿定增、创维的80万座电站,家电企业用四五年时间,把"布局"打成了"阵地战"。 巨头们为什么现在集体入场? 一是增长焦虑。中国C端家电市场早已是红海,换机周期拉长,价格战不断,高端化红利消退。而光伏加储能是万亿级市场,年增速两位数,政策还在持续倾斜。山东省太阳能行业协会常务副会长兼秘书长张晓斌说得很直接:家电系入局的第一重背景,就是传统家电制造利润微薄,而早期户用光伏利润丰厚。 二是产品形态变了。光伏长期是典型的to B生意,批发、代理层层分销,组件是生产资料。但钙钛矿效率持续突破,柔性光伏让组件可以弯曲贴合,轻质化材料降低了安装门槛,光伏产品正变得更轻、更薄、更好看,越来越像家电。同时,英国即插即用光伏合法化、德国阳台光伏政策松绑,政策打开了"光伏零售化"的门。当光伏从工程商手里的生产资料变成货架上的消费品,卖消费品这件事,正是家电巨头和大疆最擅长的。 三是渠道复用的成本优势。创维把家电销售网络直接转为光伏推广渠道,美的协同楼宇科技为园区提供一体化方案,海尔依托卡奥斯平台嵌入工业场景,大疆则握着全球无人机领域最强的品牌影响力和直营渠道。他们不用从零建渠道、从零建立品牌信任,只是把原来的客户"顺便"卖一套光伏系统。这种边际成本优势,传统光伏企业很难比。 换了一个战场,用完全不同的武器 传统光伏企业拼的是硅片、电池、组件的成本和效率,这是制造业逻辑。跨界者拼的是渠道、品牌、金融、服务。 美的推 EaaS(能源即服务)模式,业主零投入、按约定电价用电,风险由美的承担;创维用"装光伏送家电"在下沉市场快速铺开;海尔布局虚拟电厂,聚合分布式光伏和储能资源;大疆的 Power 1000 Mini加200W太阳能板套装,在德国售价低至 653 欧元,定价很有攻击性。 这不是在同一片战场上竞争,而是换了战场、换了武器。 当然,短板依然存在。在储能电芯、逆变器等核心硬件的规模效应和成本控制上,家电企业比不过宁德时代、阳光电源这些专业厂商;打通"发电—储电—用电—交易"全链路的底层技术能力,也普遍欠缺。 美的的 EaaS 模式让它变成重资产运营商,电价波动、组件衰减、安全事故,任何一环出问题都可能引发大额资产减值;创维下沉市场的征信体系不完善,坏账率始终是风险。 但"有短板"不等于"会失败"。特斯拉进入汽车行业时被嘲笑不懂造车,苹果做手机时诺基亚也不以为然。跨界者真正让人警惕的地方,不是今天有多强,而是他们在用另一套逻辑改写规则。 柏林IFA 2026那个不大的展台上,大疆摆出的几块光伏板,可能是这一年光伏行业最值得注意的信号。当无人机品牌开始卖阳台光伏,当家电企业用卖冰箱的渠道卖光伏电站,光伏正在从"电站生意"变成"家电生意"。 谁能先把它真正做成一件消费品,谁就更有可能占住位置。而那些只会卖组件、不懂C端、没有品牌、不会做零售的企业,可能会在这一轮里先掉队。