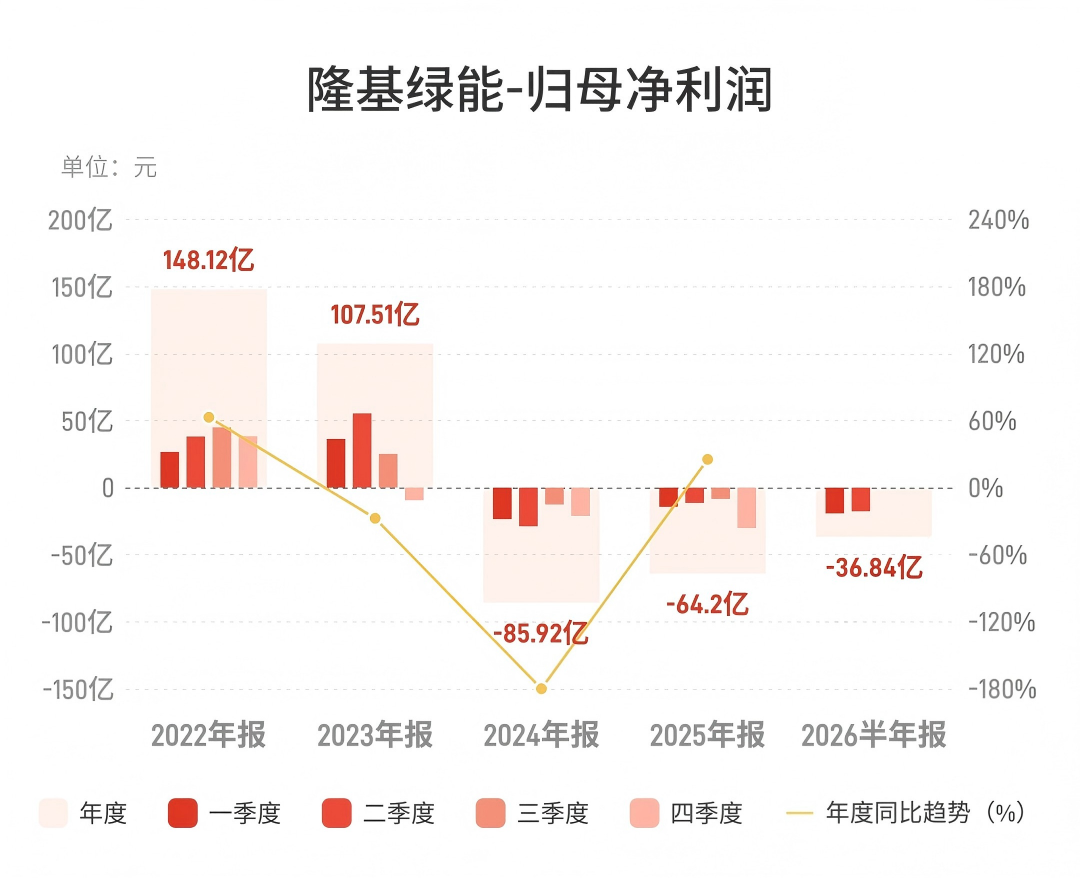


8月30日,隆基绿能披露2026年半年报:上半年营收270.45亿元,同比下降17.58%;归母净利润亏损36.84亿元,较去年同期的25.69亿元进一步扩大。 但真正值得关注的,是这份报表里正在发生的结构性变化——BC组件成为绝对主力、海外收入占比突破六成、季度毛利率首次转正。
数据:亏损扩大,但环比已在收窄 上半年核心数据:营收270.45亿元,归母净亏损36.84亿元,扣非亏损40.32亿元。 拆到季度看,一季度营收111.92亿元、亏损19.20亿元;二季度营收158.54亿元、亏损约17.64亿元,环比收窄约8%。更关键的信号是毛利率:二季度毛利率转正至3.13%,这是隆基首次在季度层面实现毛利率转正。 图片来源:界面新闻 出货端,上半年硅片出货48.91GW(外销18.98GW),组件出货29.93GW。其中BC组件销量19.55GW,同比增长125%,占组件出货比重提升至65%以上——2025年全年BC销量为22.87GW,今年仅上半年就已接近去年全年水平。 海外业务持续提速:海外组件销量同比增长超26%,美洲、欧洲、亚太分别增36%、34%、20%以上;境外收入161.63亿元,海外组件收入占比跃升至65%以上。 财务安全垫依然厚实:货币资金486.27亿元,资产负债率约66.1%,有息负债率处于行业最低水平之一。 为什么亏了36.84亿?五层因素叠加 第一层:行业供需失衡,开工率不足。2026年上半年国内光伏新增装机仅72.07GW,同比暴降66%。需求不足导致开工率走低,单位制造成本下不来,组件价格持续低位。上半年整体毛利率仅约1.34%,光伏产品分部毛利率约-0.97%——卖得越多,亏得越多。 第二层:一季度银价高位,集中式订单出现交付损失。部分集中式订单在银价上涨前已锁定价格,成本却大幅上升,交付时出现损失。这是阶段性冲击,不代表BC产品本身缺乏盈利能力。 第三层:汇兑损益反转,财务费用恶化约14亿元。去年同期人民币贬值带来约6.87亿元汇兑收益,今年上半年人民币升值反成约6.97亿元汇兑损失,仅汇兑一项就前后变化近14亿元。对海外收入占比超65%的隆基而言,汇率对利润表的影响愈发显著。 第四层:联营企业投资损失扩大。产业链普遍亏损通过权益法传导,对联营和合营企业的投资收益从去年同期-0.12亿元扩大到-4.95亿元。 第五层:经营现金流与库存压力。经营活动现金流净额-58.18亿元,存货从年初145.42亿元增至189.04亿元。但合同负债从66.56亿元增至82.12亿元,库存增长与订单备货同步出现,不能简单理解为滞销。 下半年能扭亏吗?四个正在推进的变量 BC放量不等于马上盈利。BC能否赚钱,取决于在高银价、低开工率、组件低价的环境下持续实现单瓦盈利。目前隆基在四个方向上同时推进: 变量一:BC产品结构切换基本完成。上半年BC出货占比已达65%以上,国内集采入围突破10GW,应用场景从欧洲屋顶拓展到央国企集中式、工商业及海外高端市场。规模效应累积到临界点后,BC业务有望从"卖得多但不赚钱"转向"卖得多也能赚钱"。 变量二:ACM技术规模化投产,降低对银的依赖。隆基自主研发的ACM纳米合金矩阵式接触技术已完成GW级规模化量产,ACM电池认证效率27.6%,组件TÜV认证功率672W。当前头部企业去银路线分化:晶科推银包铜,爱旭推无银铜金属化,隆基推ACM。2026-2027年,组件龙头的竞争将从"谁效率更高"转向"谁能用更低银耗稳定量产高效率"。ACM若在下半年持续放量,银价波动对成本端的冲击将逐步减弱。 变量三:海外高价值订单占比提升。海外订单毛利率通常高于国内集采。上半年海外组件收入占比已超65%,美洲、欧洲、亚太增速均超20%。海外占比继续提升,将为整体毛利率修复提供空间。 变量四:储能业务起量。上半年储能累计签单超3GWh,德国、意大利、芬兰等地项目已并网,全年出货目标约6GWh。现阶段储能规模尚不足以扭转利润表,但光储协同效应将在下半年贡献增量收入。 单一变量改善不足以扭亏。BC功率溢价、ACM去银化、产能利用率回升、海外高价值订单占比提升——这四件事需要同时发生,利润表才可能进入清晰的修复阶段。 从这份半年报里看到的,不是一个简单的"是"或"否",而是一个正在发生的过程:产品结构在切换,技术路线在迭代,市场重心在转移,新业务在起量。这些变化尚未完全传导到利润表,但已在毛利率和季度亏损的环比变化中露出痕迹。 隆基可能正处于周期底部右侧的试探阶段。但"试探"不等于"确认",国内装机恢复节奏和海外贸易政策仍有变数。对隆基来说,接下来真正要证明的,不是BC能不能卖出去,而是BC能不能持续赚钱。这个答案,可能要到三季度甚至四季度才能看得更清楚。