

1
据国家能源局最新数据,2026年1—5月国内光伏新增装机仅59.59GW,同比大幅下滑69.88%。光伏项目推进放缓,下游终端开工收缩的压力正自上而下传导至上游组件环节。
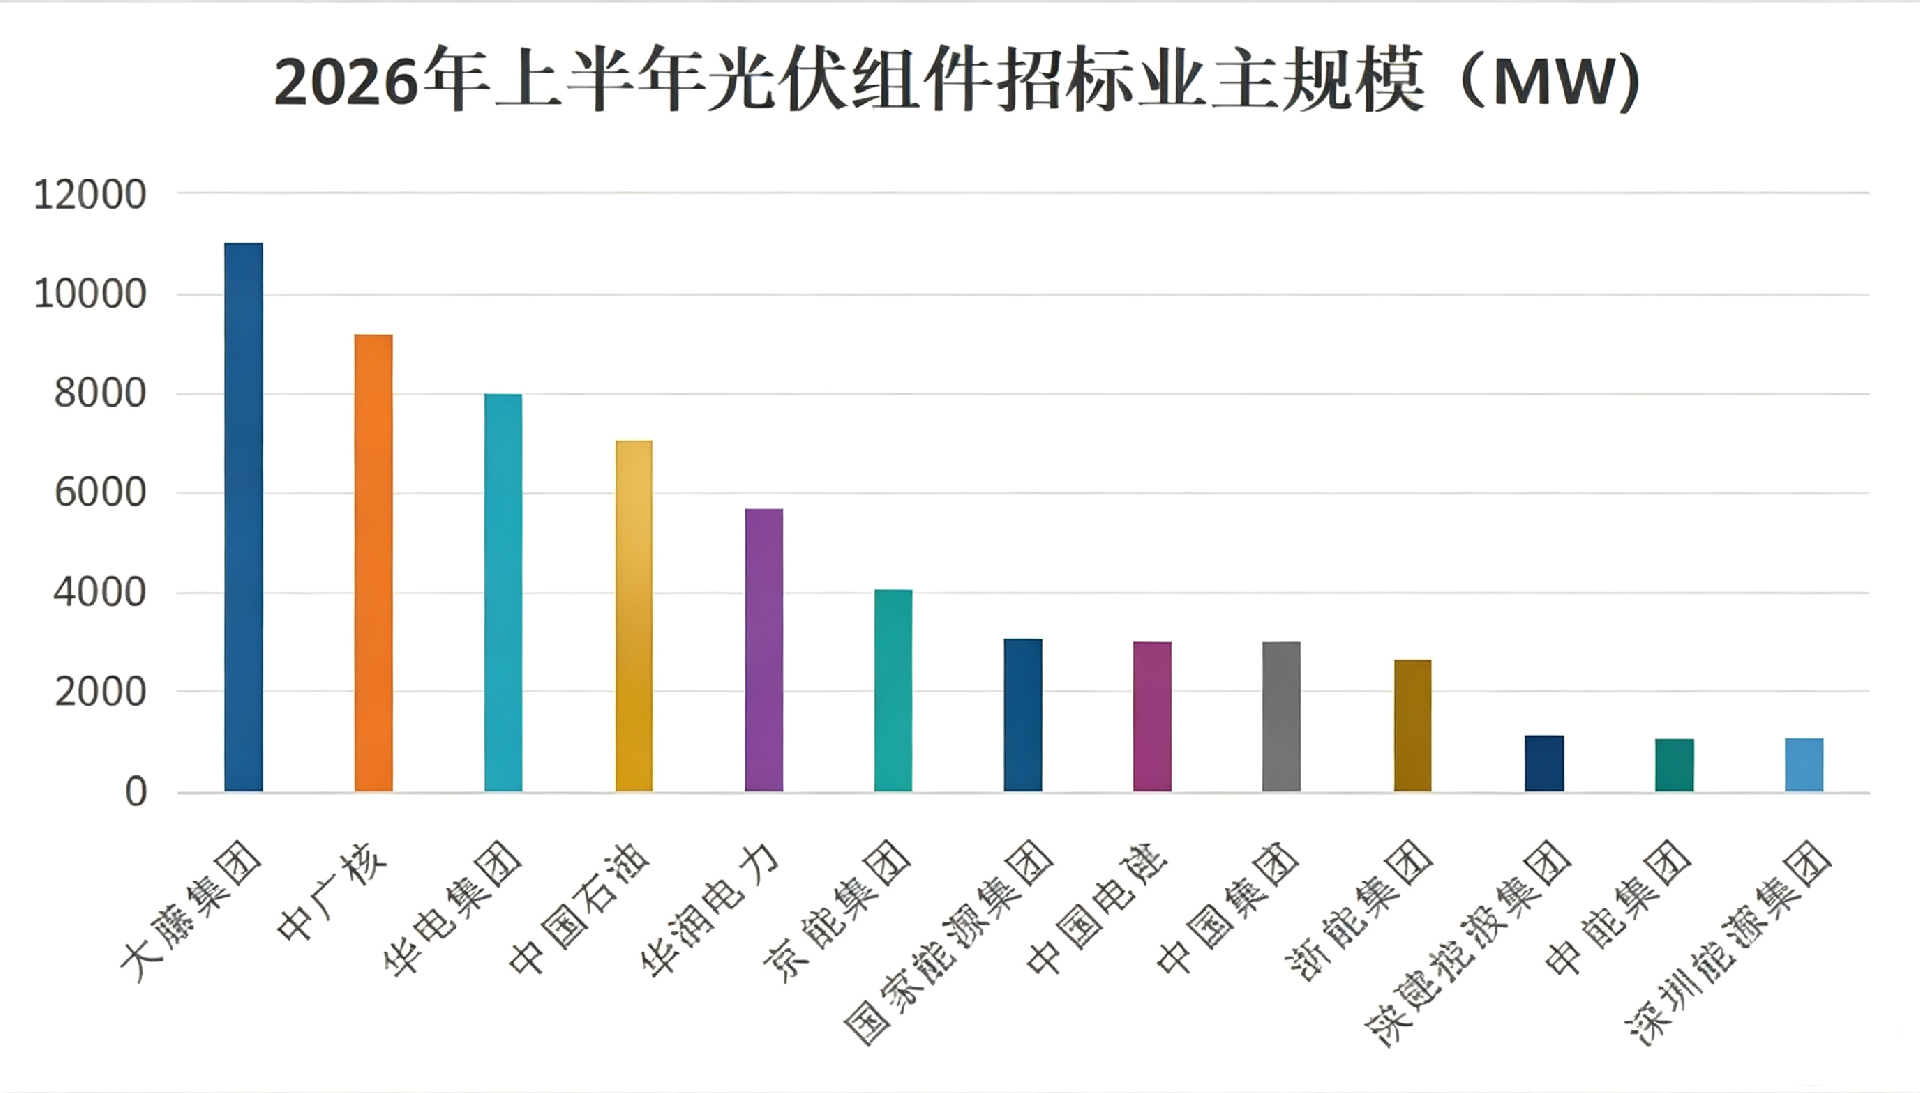
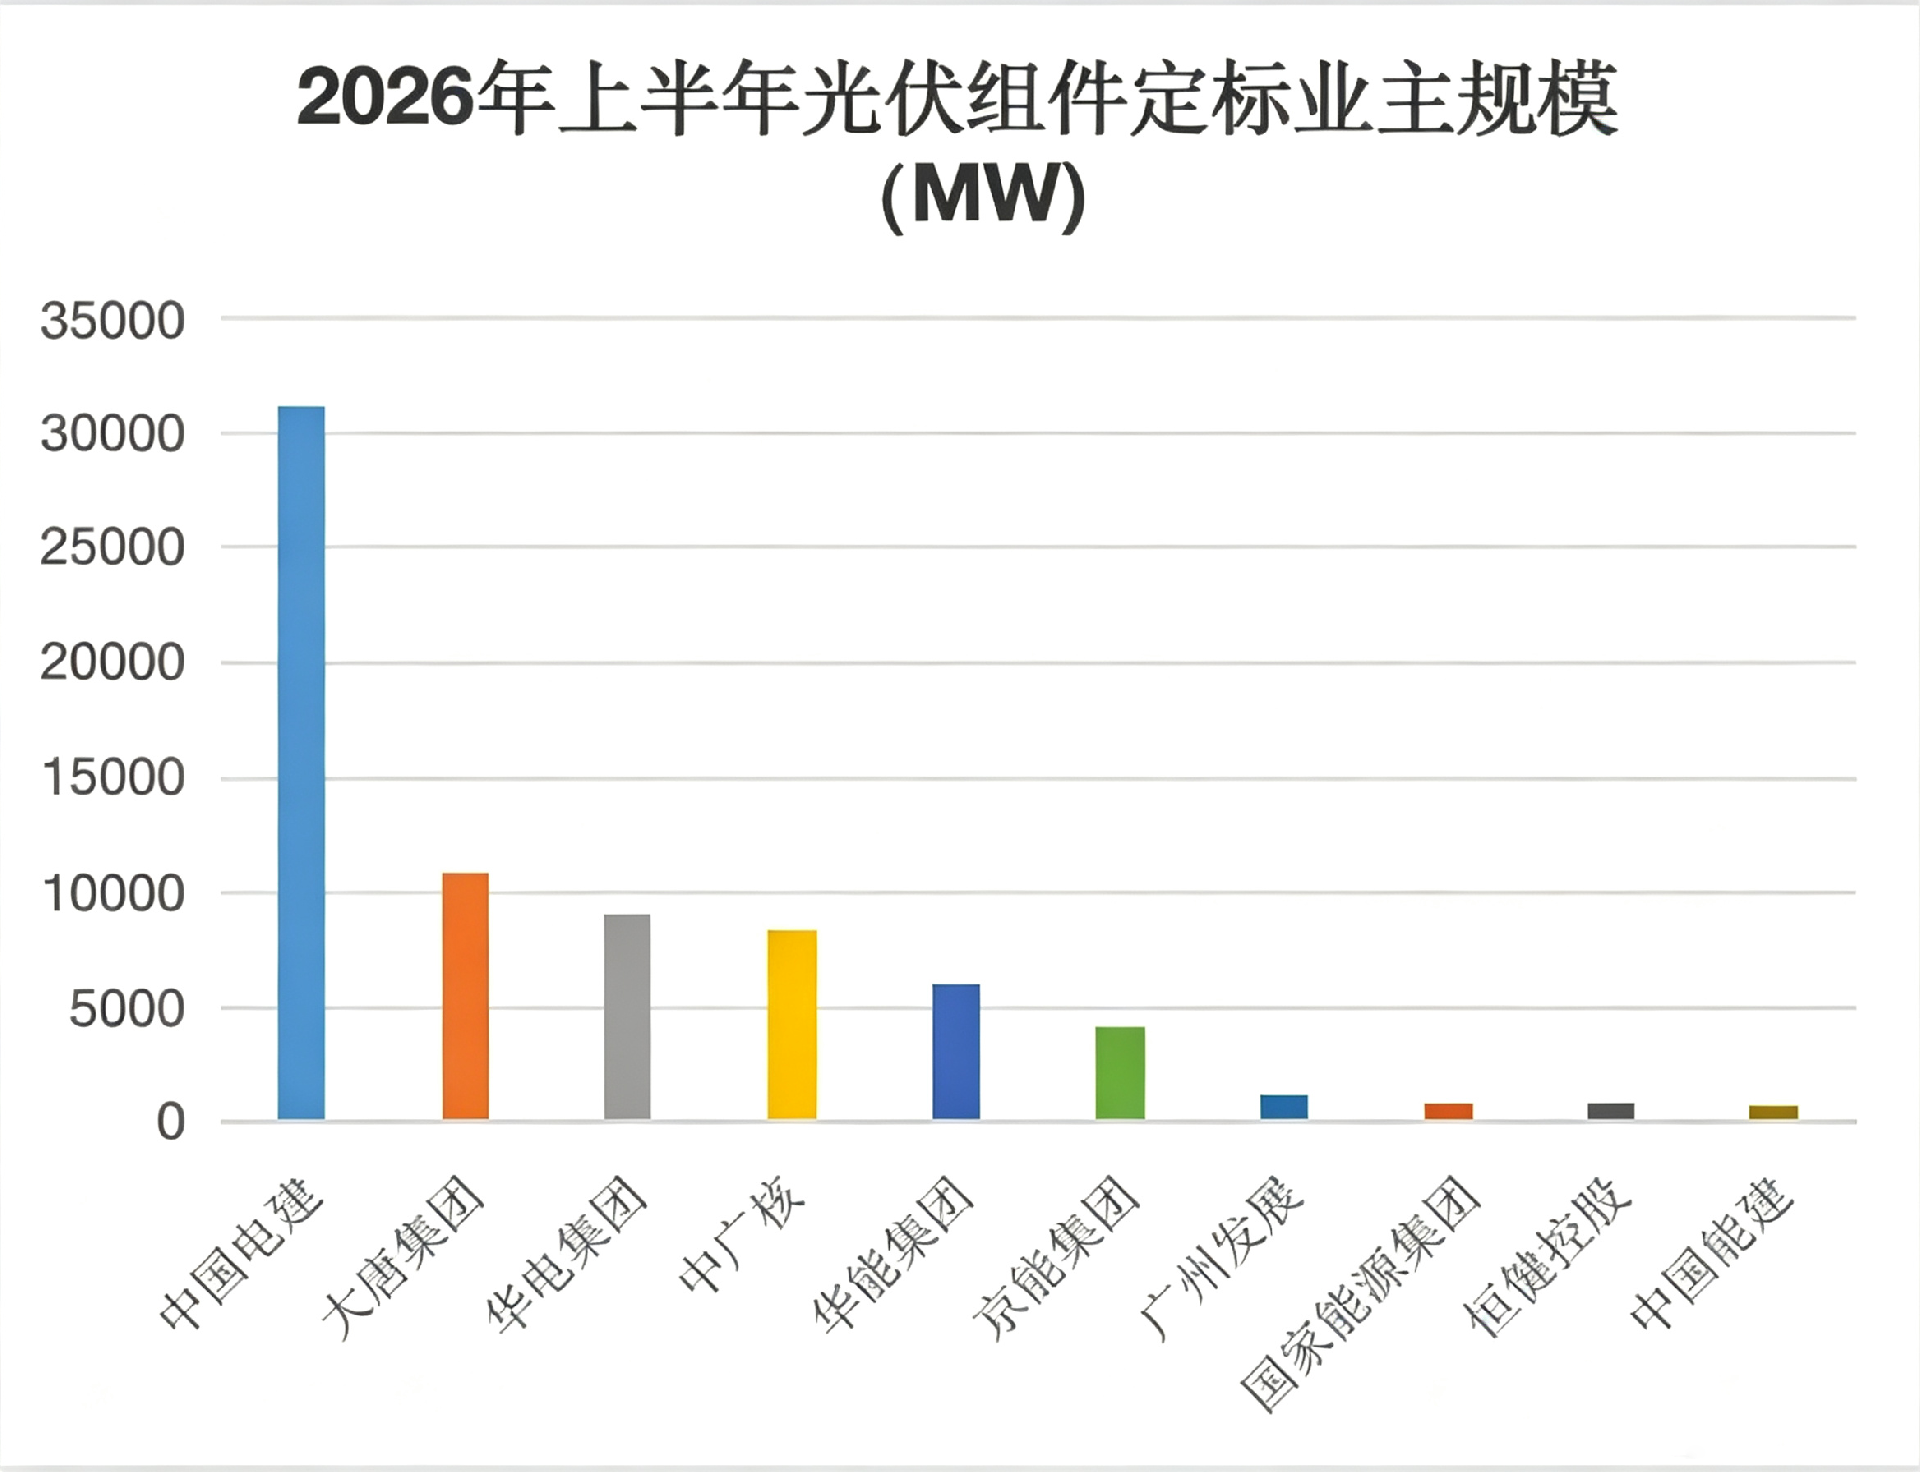
根据北极星公开数据统计,2026年上半年国内光伏组件招标规模约64GW,较2025年上半年的87.5GW同比缩水近27%。与此同时,上半年组件累计定标总规模超92GW,相较2025 年同期的104.7GW降幅超12%。无论是招标还是定标,整体规模均呈现明显的下行趋势,行业正处于深度调整阶段。
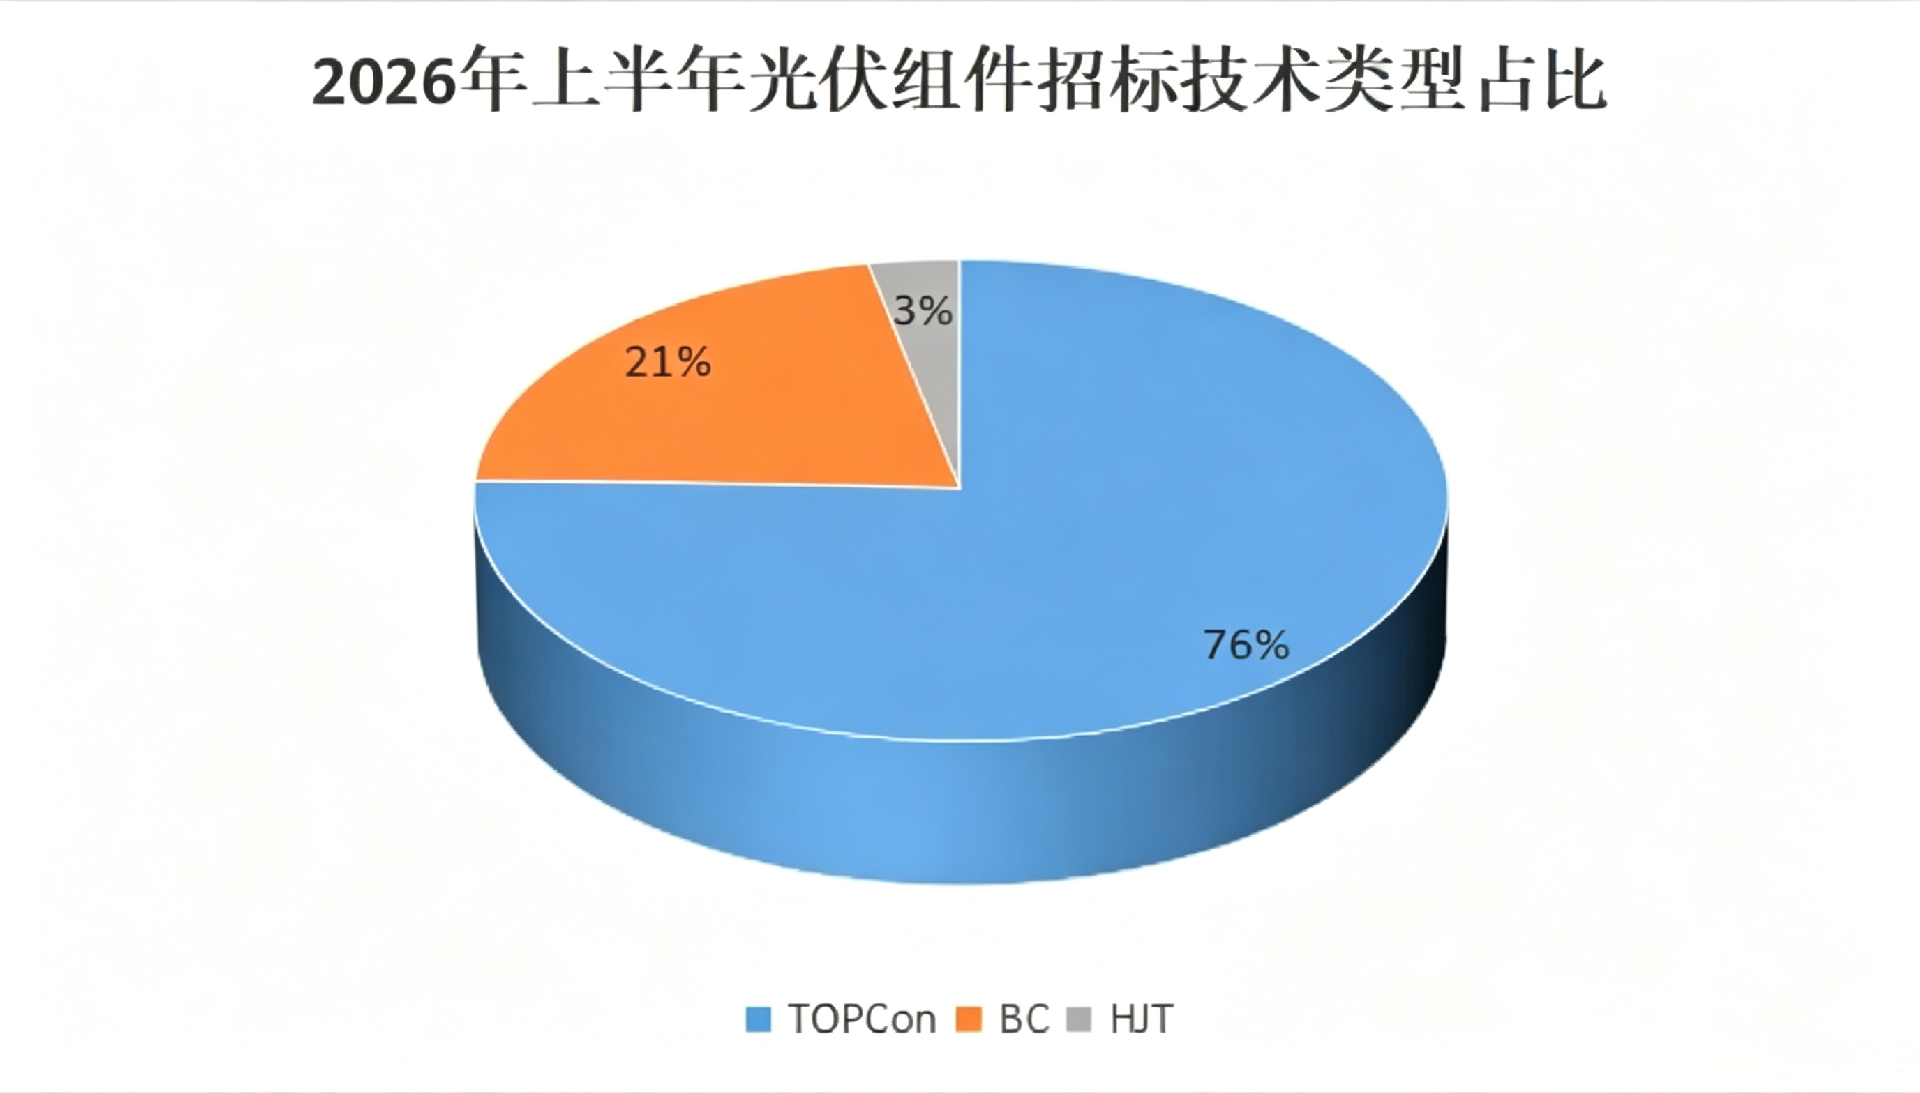
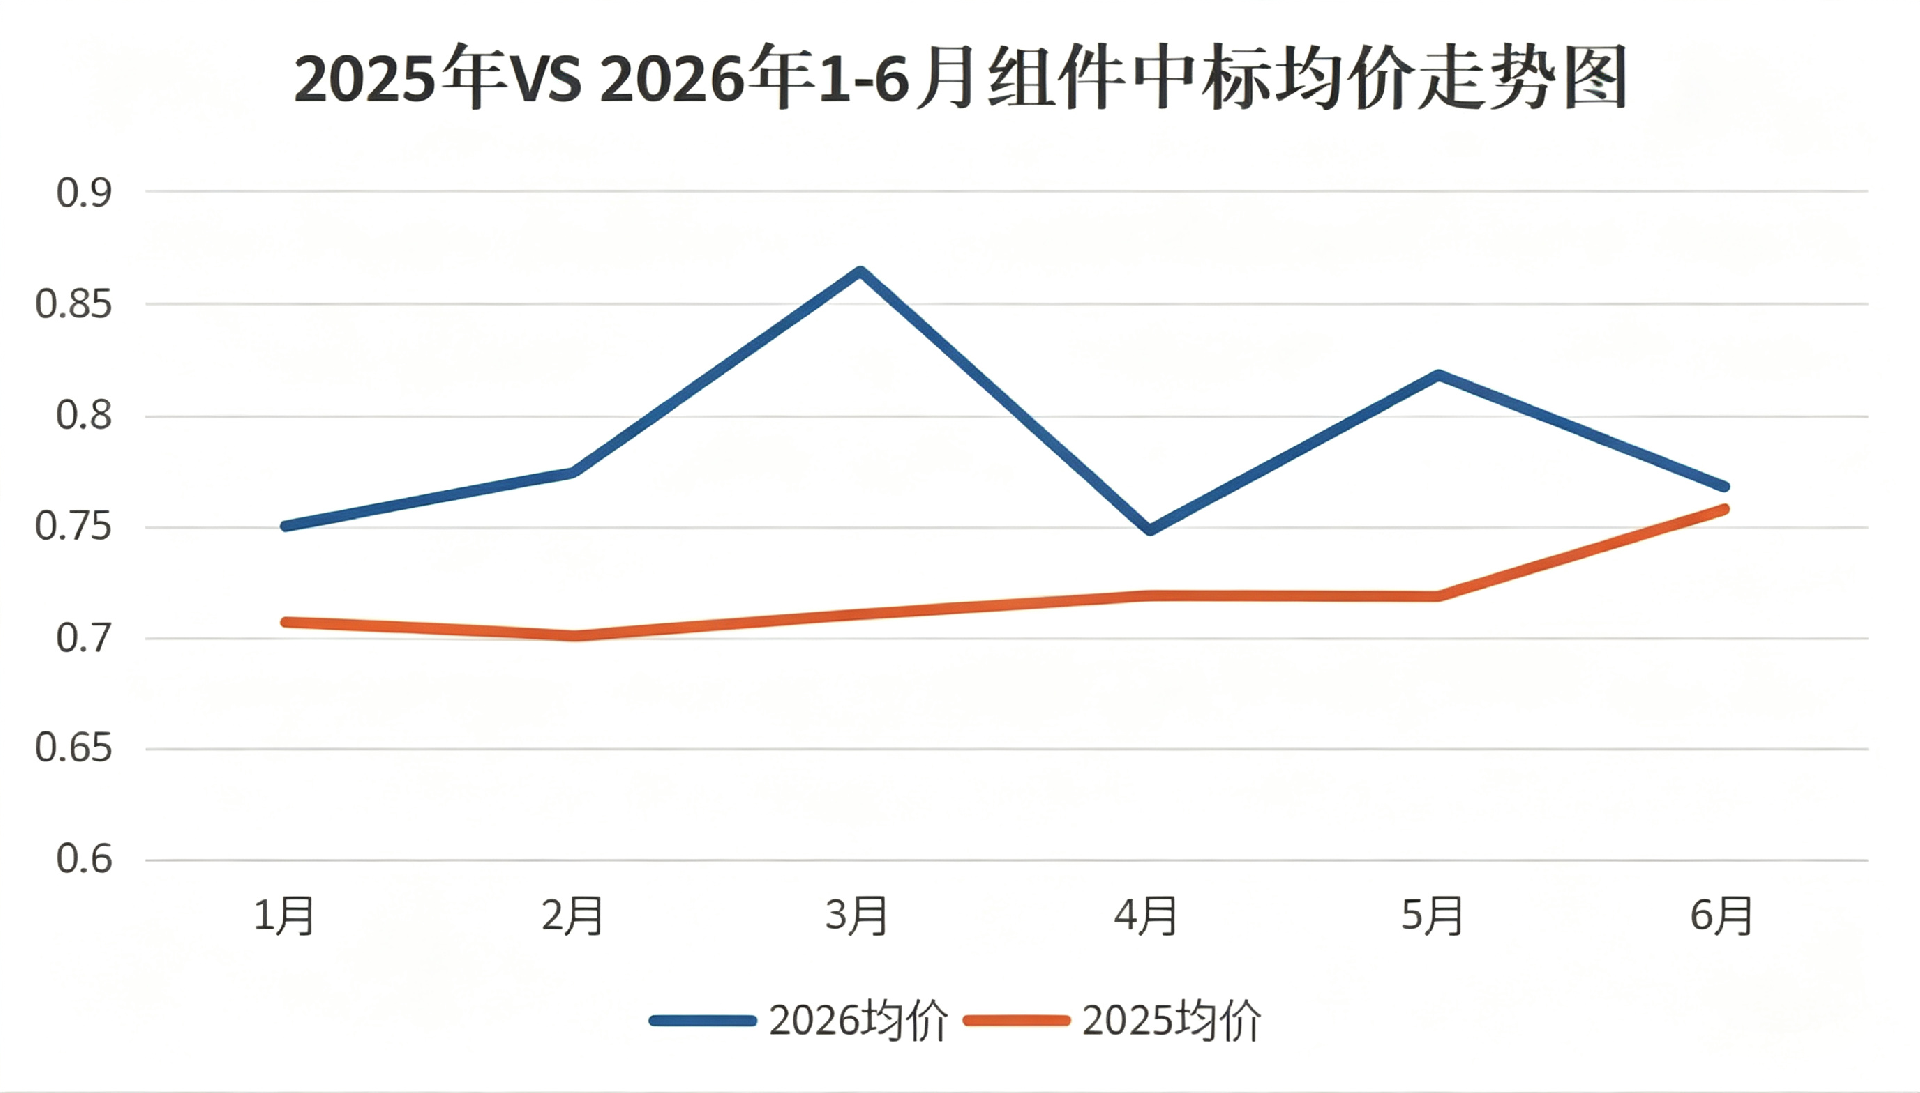
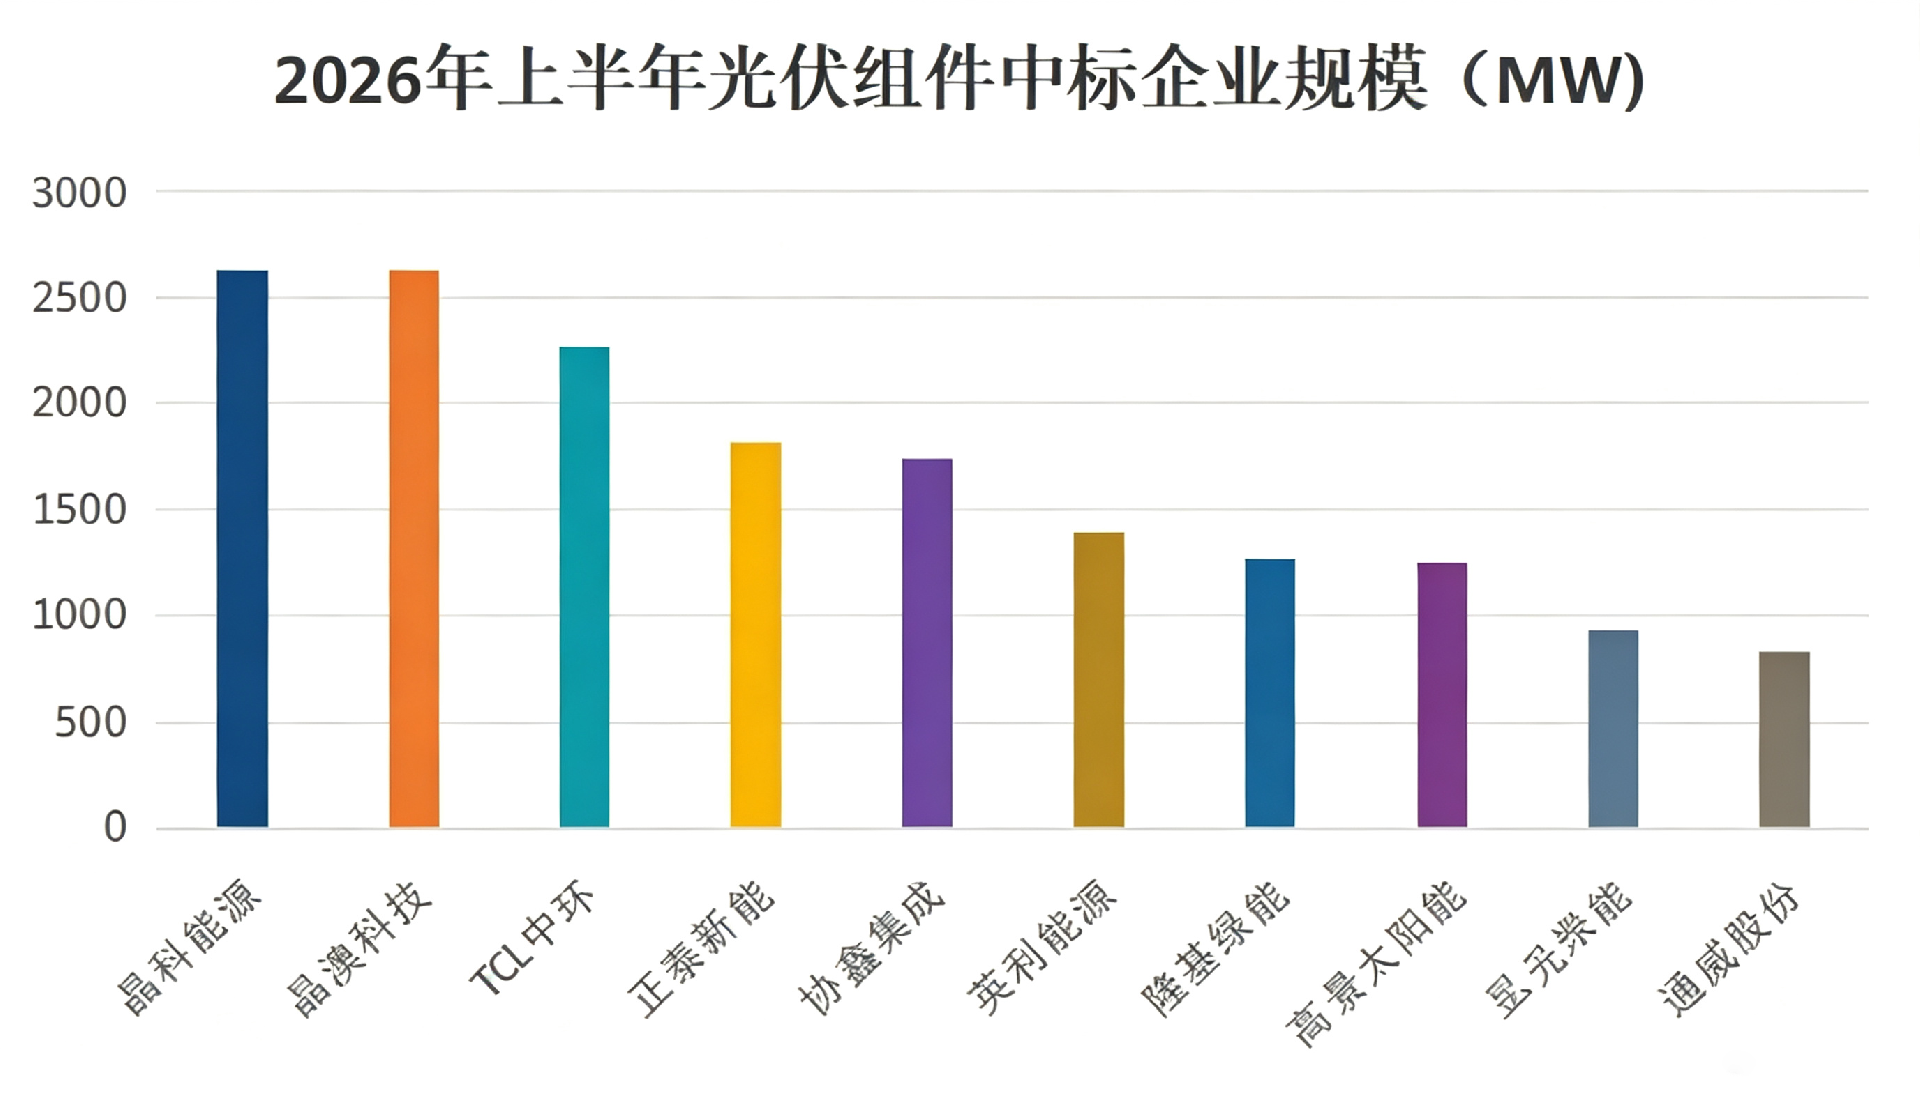
2 在招标市场中,央国企依然是绝对主力。大唐、中广核、华电三大能源集团招标总量突破28GW,占组件招标总量四成以上。中国石油、华润紧随其后,招标规模分别为7GW、5.71GW;京能集团、国家能源集团、中国电建、中国能建招标规模均在GW级以上。 从定标结果看,中国电建以超31.1GW的定标规模位居首位,大唐集团以11GW紧随其后,华电集团接近9.2GW,中广核达到8.4GW,华能、京能集团分别超6GW、4.2GW。 具体到组件企业,在已明确中标体量的超19.7GW项目中,晶科能源以超2.64GW位居榜首,晶澳、TCL 中环紧随其后,分别超2.62GW、2.27GW。正泰新能、协鑫集成、英利能源、隆基绿能、高景太阳能、弘元绿能、通威等头部企业均收获大额订单,市场份额进一步向头部集中。 3 光伏组件技术迭代正加速落地。在已披露技术路线的超31.2GW 招标项目中,TOPCon 组件占比达75.52%,稳居市场主流;HJT约占 3.2%。 值得关注的是,BC组件占比攀升至21.27%,已在集采项目中站稳脚跟。京能集团4GW组件集采中,单独拆分出2GW BC独立标段,与TOPCon组件平分秋色;中国石油集采中首次出现200MW BC标段;广州发展集采同步设置了400MW BC标段及800MW TOPCon/HJT混合标段。在行业差异化竞争的下半场,转换效率更高的产品正加速走向市场主流选配。 4 2026年上半年组件整体中标均价为0.786元/W,相较2025年上半年的0.717元/ W上涨 9.6%,价格底部正逐步夯实。 分技术路线来看,TOPCon组件价格区间为0.718-0.8元/W,BC组件为0.735-0.896元/W,HJT组件在0.737-0.814元/W。钙钛矿组件目前仍以试点示范为主,价格在2.208-2.5元/W之间。 价格“温和回升” 的背后是多重力量的博弈。供给端,上游多晶硅价格触底企稳,成本侧不再继续塌陷,组件价格失去进一步下探的空间;需求端,央国企的采购策略从“唯低价论” 转向“综合性能评分”,让高效产品获得合理溢价。 总结来看,2026年上半年光伏组件市场呈现“量缩价稳、技术升级”的鲜明特征。行业规模收缩的阵痛期,恰恰也是技术路线迭代和产品结构升级的窗口期。随着高效组件溢价机制逐步形成,具备技术优势的头部企业将在新一轮竞争中占据更有利的位置。 声明数据来源 北极星太阳能光伏网