


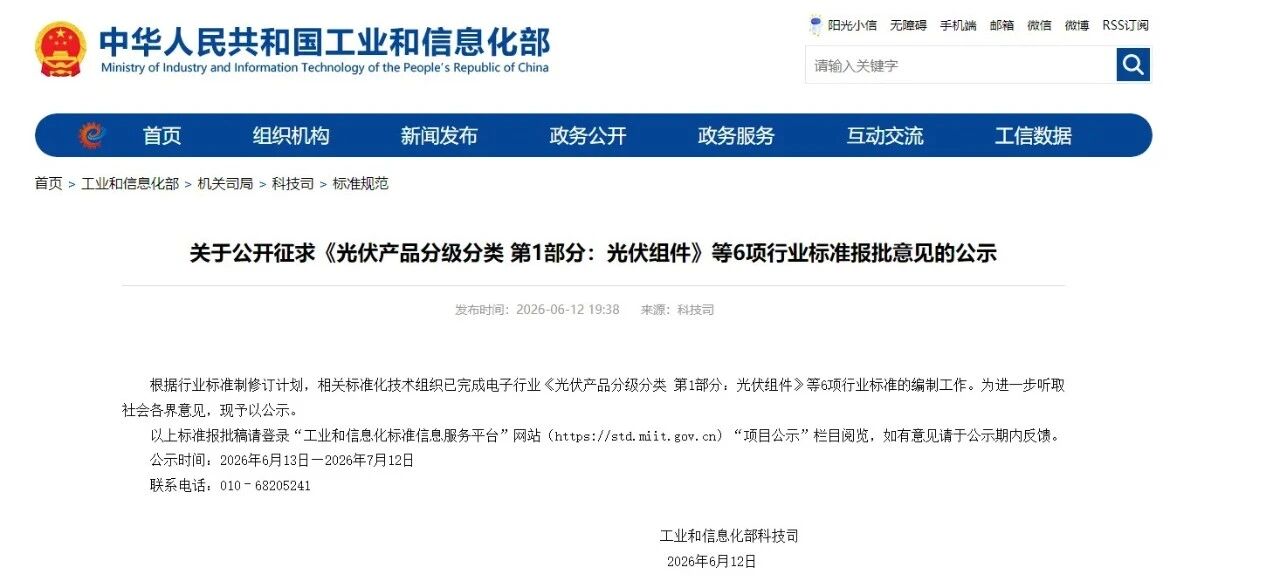
6月12日,工信部发布《光伏产品分级分类 第1部分:光伏组件》等6项行业标准报批稿,并公开征求意见。与此同时,此前备受关注的国家强制性标准《晶体硅光伏组件和逆变器能效限定值及能效等级》也进入最终审批阶段。
这两份文件,一份定生死,一份分优劣,合在一起,构成了一套完整的组件评价体系。
这套体系的底线,在于强制性国标。
根据征求意见稿,组件能效等级分为1至3级,低于3级门槛的产品,将被禁止生产和销售。
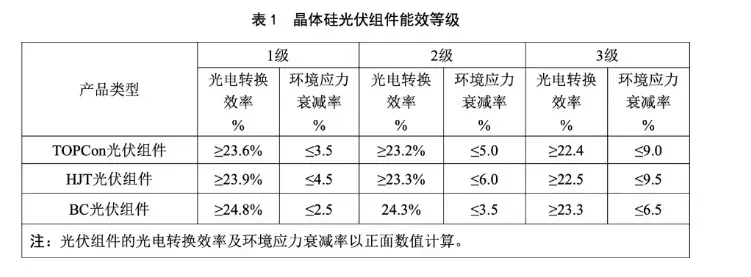
换句话说,属于低效产品的时代,就要被政策亲手终结。
一场持续三年的价格战
过去两年,光伏行业经历了史上最惨烈的一轮价格战。
硅料、组件、电池片、逆变器……几乎所有环节都陷入了“比谁更便宜”的恶性竞争。尤其是组件价格,从高峰期的2元/W,一路跌至0.7元/W附近。卖得越多,亏得越多,已经成为行业常态。
据光伏产业网不完全统计,今年一季度,22家光伏上市公司合计亏损超105亿元,仅5家龙头企业,合计亏损就接近55亿元。另据SMM数据,光伏组件年产能已达1000GW以上,5月组件产量为36.36GW,开工率仅为35%左右。
大量产能闲置,大批企业亏损,低价中标屡禁不止。
于是,一个现实问题摆在眼前:如果买家对产品的差异没有认知,那么价格就会是唯一的评判标准。而这,正是光伏过去几年最大的症结所在,市场看不见差异,企业又不敢提价,最终所有人一起跌入亏损的泥潭。
为什么说这两份文件意义非凡?
许多人看到文件的第一反应很平淡。没错,这又是一份行业标准。但事实上,它和过去那些有些本质区别,以前行业标准规定了什么能卖,现在它回答的是,什么应该卖得更贵。
按照工信部最新报批稿,未来光伏组件将建立完整的分级分类体系。组件除了要满足合格要求,还要按可靠性、发电性能、绿色属性等多个维度进行综合评价,最终划分为A+、A、B、C不同等级。
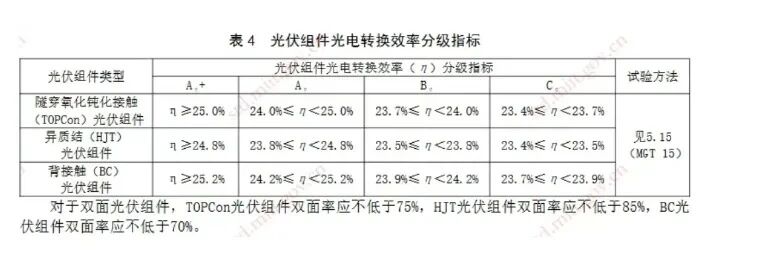
这和家电分级是一个道理,我们买空调、冰箱时,除了看价格,一般也知道看能效。未来买组件也是一样,等级标签清晰可辨,买家知道钱花在哪,企业有了把产品做好的动力,价格体系才有望被真正重构。
真正的清退开始了
比起评级体系,更多人关心强制能效标准,毕竟,它决定了哪些产品能够留在市场上。
前面提到,TOPCon组件三级能效门槛为22.4%,HJT为22.5%,BC为23.3%,达不到要求的产品,将失去市场准入资格。这不是倡议,也不是自律,而是硬性标准,一旦开始执行,达不到门槛的产品将被彻底挡在门外,对于那些依靠老旧设备和低效产能生存的企业来说,洗牌已经开始了。
华泰证券在研报中指出,按照最新标准测算,TOPCon产能淘汰比例约38%,HJT淘汰比例约19%,BC技术路线基本不受影响,全产业链累计出清规模约327GW,淘汰比例超过33%。
近期市场盛传“光伏30%产能将被清退”,来看不是空穴来风。
国家为什么突然出手?
很重要的一层原因是,市场已经无法完成自我修复。
价格战打了三年,行业已经普遍亏损,若继续放任,只会导致产业链持续失血。这不是光伏一家遇到的问题,家电、新能源汽车、乃至动力电池行业都曾经历过。
前不久,宁德时代董事长曾毓群在接受媒体采访时表示:“电池行业价格宁德时代在撑着,如果宁德时代把价格低下来,锂电业比光伏还惨。”
为什么宁王能顶住价格?因为市场认可性能差异,认可品牌价值。而光伏恰恰缺少了这样一套评价体系,如果分不清谁更好,那还不如挑便宜的。
龙头企业迎来重大利好
根据官方公告,“分级分类”征求意见的示期为2026年6月13日至7月12日,“强制标准”预计会在6个月内执行。
随着政策出台,谁会直接受益?
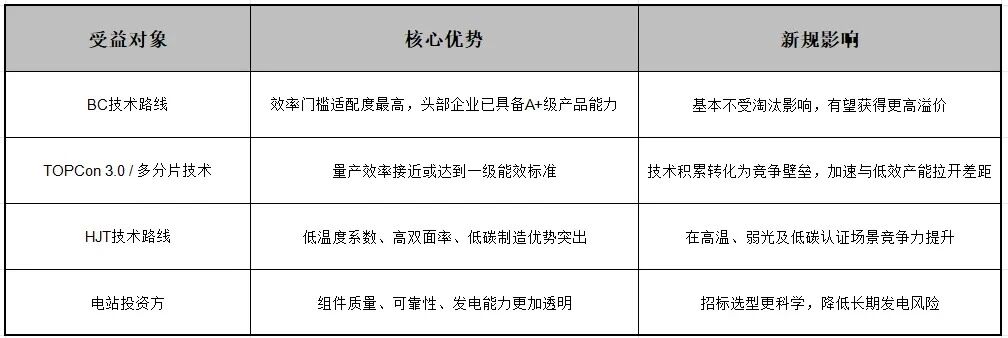
显然,那些能够生产高效率,高可靠性产品,以及拥有持续研发能力的龙头企业,会是最直接的受益方。
仅就组件而言,今年SNEC展上,已经能够看出清晰的迭代路线。BC技术因为效率门槛匹配度高,新增产能有限,技术壁垒明显;TOPCon多分片、高效钝化等先进工艺也得到了更高的市场认可。
那么,内卷结束了吗?
当然不会,我们必须承认,仅靠一项标准并不能马上让企业恢复盈利,眼下行业还有着巨大的存量产能,部分被淘汰的产线其实早就停工。因此,供需关系短期内不会发生剧变,组件价格也不会马上反弹。但政策释放出的信号已经非常明确:光伏未来的发展方向,不是无序扩张,而是优质优价。
当价格不再是唯一的竞争手段,持续三年的内卷,才算看到了结束的可能。
文章来源:光伏智库
