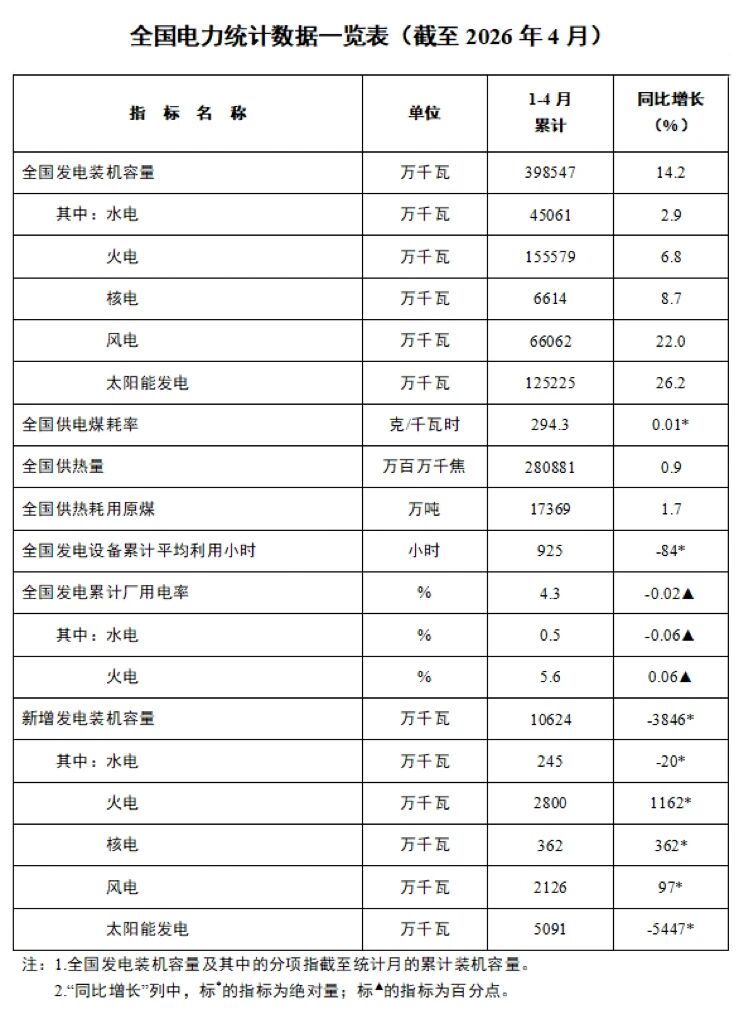


5月25日,国家能源局发布2026年1-4月份全国电力统计数据,但光伏新增装机出现明显放缓,尤其是4月单月同比降幅高达79%,引发行业广泛关注。
2026年1-4月电力装机核心数据 · 光伏方面:2026年4月单月,全国新增光伏装机容量为952万千瓦(9.52GW),同比大幅下降79%。1-4月累计新增光伏装机5091万千瓦(50.91GW),同比下降51%。 · 风电方面:2026年4月单月,新增风电装机549万千瓦,同比增长3%。1-4月累计新增风电装机2126万千瓦,同比增长7%。 · 整体电力装机:截至4月底,全国发电装机总容量达到39.9亿千瓦,同比增长14.2%。其中,太阳能发电装机容量为12.5亿千瓦,同比增长26.2%;风电装机容量为6.6亿千瓦,同比增长22.0%。 · 发电利用情况:1-4月份,全国发电设备累计平均利用小时数为925小时,比上年同期减少84小时。 4月光伏装机同比骤降的核心原因 4月光伏新增装机同比暴跌近八成,并非单一因素所致,而是政策、市场、供需等多重矛盾集中爆发的结果。 1. 政策根本转向:电价市场化改革 2025年起执行的“136号文”取消新能源保障性收购,推动光伏电量全部进入电力市场交易。这终结了长达十余年的固定电价模式,使项目收益不确定性大增,特别是颠覆了“全额上网”分布式光伏的投资模型,导致大量央国企投资暂停。 2. 产能严重过剩与全行业亏损 行业面临严峻供需失衡。各环节名义产能均已超1000GW,而2026年全球新增装机预期仅约550-600GW,供需比超过2:1。恶性价格战致使组件价格徘徊在成本线。2026年一季度,全球前五大组件企业全部陷入亏损,合计亏损超70亿元。“越产越亏”的局面打击了生产与投资信心。 3. 成本上升与需求被提前透支 自2026年4月1日起,施行超十年的光伏产品增值税出口退税政策取消,直接推高了组件及装机成本。另一方面,2025年政策窗口期关闭前的“抢装潮”,创造了317GW的历史装机峰值,严重透支了后续项目储备。 4. 消纳瓶颈加剧与市场观望情绪 随着光伏装机总量激增,部分地区电网调峰压力加大,弃光限电现象再现,促使地方政府审批从重规模转向重消纳。同时,在新旧政策交替、产品价格波动剧烈的背景下,投资者普遍选择延迟决策,等待更加清晰的市场信号。