


其次是海外需求迎来脉冲式爆发,订单量快速回升。由于地缘军事冲突升级、全球能源价格暴涨影响,东南亚陷入能源危机,欧洲市场更是出现组件“一夜清库”的爆单行情。一季度全球光伏大单签约规模突破200GW,中国企业就拿下超六成份额。此外,国内组件价格在3月已从历史低点反弹超15%,市场显露暖意。
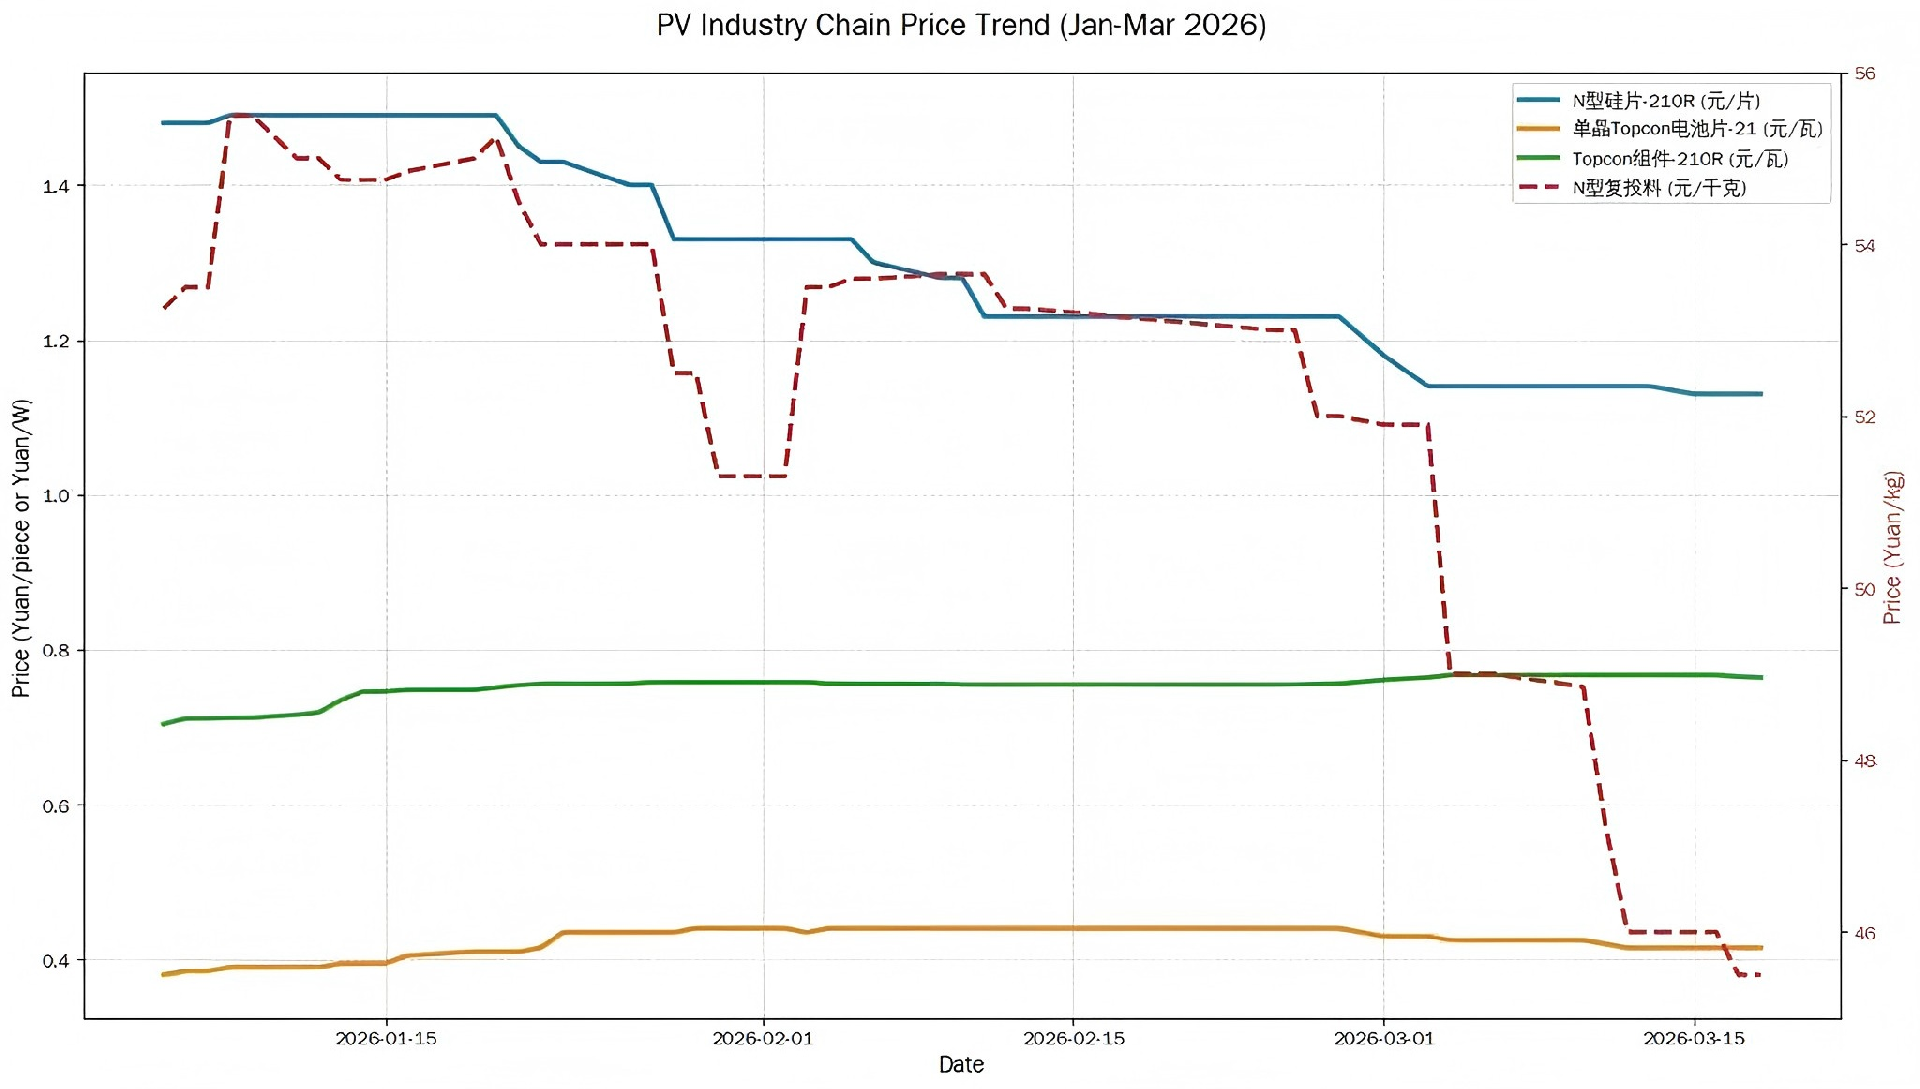
多重利好加持下 光伏厂商为何仍未迎来上升期? 然而,现实的骨感远超理想的丰满。尽管成本大降、需求回暖,但光伏制造环节并未将利好转化为实际盈利和增长动能。全行业未能步入上升通道。这背后是多重深层矛盾的叠加: 其一,硅料价格踩踏失控,全产业链定价权崩塌。新疆硅料企业凭借自备电厂的电价优势,以远低于内地企业成本线的价格出货,直接撕碎行业价格自律体系;头部硅料企业减产、停产非但没能稳住价格,反而加剧市场恐慌,形成“越跌越抛、越抛越跌”的死循环。硅料降价后,硅片、电池、组件价格同步跟跌,所有成本红利全部让渡给下游电站业主,制造环节留不住利润。 其二,代工模式泛滥,全行业陷入零库存囚徒困境。为规避价格波动和库存风险,下游企业普遍奉行“只做订单、绝不备货”,反向代工、委外代工成为行业常态。企业宁愿薄利甚至亏损接代工单,只求保住现金流、维持开工,既不敢扩产备货,也无力投入技术研发,最终形成“需求越弱越不敢生产、越不生产越内卷”的死亡螺旋。 其三,库存高压叠加需求前置,行业信心严重不足。硅料、硅片环节积压天量库存,去库拐点迟迟未现;而海外爆单多是短期地缘冲突带动的脉冲需求,叠加4月出口退税取消的预期,3月订单大多是提前透支未来需求,持续性存疑。厂商普遍观望,不敢加大排产,行业始终无法形成良性增长循环。 光伏出口退税清零即将落地 下游组件价格趋势预测 随着一季度收官,4月1日光伏产品增值税出口退税正式从9%降至0,这对下游组件价格意味着什么?是涨还是跌?结合当前行业现状,下游组件价格整体呈短期坚挺偏涨、中长期分化企稳的走势。 短期来看,组件价格预计将保持坚挺,甚至可能继续小幅走强。主要基于两点:一是成本刚性增加。出口退税取消直接抬高了企业的出口成本,每瓦成本增加约0.05-0.07元,这部分压力必然向下游传导。二是需求支撑仍在。尽管3月存在政策末班车效应的“抢出口”,但海外能源危机带来的实质性需求以及国内大基地项目启动,仍提供了基本盘。企业为维持微薄利润,有极强的涨价意愿。 然而,这并非全行业的普遍春天。涨价红利将高度分化,主要流向具备品牌、技术、全球供应链优势的头部企业,它们有能力向下游传导成本并获取订单溢价。而对于大量依赖低价竞争、技术同质化的中小厂商,成本上升而溢价能力不足,生存环境将更加严峻,行业洗牌势必加速。 结论是,利好是真实的,但行业的春天并非由单一的成本或需求驱动。只有当破坏性的低价竞争被遏制,要素成本趋于公平,产能实现市场化出清,整个产业链建立起良性的利润分配与创新循环,光伏行业才能真正告别“内卷”的寒冬,迎来可持续的成长春天。
